Systèmes d'échange alternatifs en crise : comment échanger sans banque
État : 29.09.2026
En cas de crise d'approvisionnement, le franc reste valable – alors l'argent liquide en petites coupures est le système de repli le plus important, suivi de l'ardoise chez des commerçants connus. Le troc, la monnaie-marchandise, le crédit mutuel (comme le WIR), les cercles d'échange, les bons, le hawala, la fiducie et l'échange de cryptomonnaies entre particuliers ont tous été utilisés en temps de crise. Mais chacun ne fait que déplacer la confiance : vers le commerçant, vers la communauté, vers un intermédiaire ou vers une plateforme. En Suisse, le troc et la compensation entre particuliers sont autorisés ; qui transmet de l'argent ou des valeurs pour autrui a besoin d'une affiliation à un organisme d'autoréglementation – le hawala sans cette affiliation est punissable.
Que faire si la carte ne fonctionne plus, si le bancomat est vide ou si l'argent perd sa valeur ? Dans de telles situations, les gens ont toujours trouvé des moyens de continuer à échanger : avec de l'argent liquide et des devises étrangères, avec l'ardoise, le troc, les cigarettes comme monnaie, des comptes de compensation communs, des bons, des réseaux hawala ou la fiducie. Cet article présente ces systèmes un par un – comment ils fonctionnent, où ils sont attestés dans de vraies crises, à qui il faut faire confiance et ce qui est autorisé en Suisse. Il ne s'agit ni de conseil en placement ni de conseil juridique, mais d'un savoir de prévoyance : qui connaît ces systèmes en reconnaît aussi les pièges.
Quand échanger sans banque devient-il vraiment nécessaire
D'abord une distinction importante. Lors d'une crise d'approvisionnement – par exemple une longue coupure de courant – le franc conserve sa valeur. Seul le moyen de l'utiliser fait défaut : les terminaux de carte, TWINT et les bancomats ont besoin de courant et de réseau. Lors d'une crise monétaire – hyperinflation ou effondrement de la devise – l'argent lui-même perd sa valeur. Les deux situations exigent des réponses totalement différentes.
L'histoire montre un schéma clair. Après des catastrophes comme l'ouragan à Porto Rico en 2017 ou la panne de courant généralisée sur la péninsule ibérique en 2025, ce n'est pas le troc qui a été le moyen de crise, mais l'argent liquide : les terminaux et les distributeurs sont tombés en panne, les commerces n'acceptaient plus que des billets. Le vrai troc n'apparaît que lorsque l'argent ne fonctionne plus (hyperinflation) ou qu'il n'y a plus rien à acheter. De la localité ukrainienne d'Oleshky, coupée du monde en 2026, on a rapporté : « Peu importe combien d'argent tu as, personne ne vend rien » – la farine, les pommes de terre et le thé ne s'obtenaient plus que par le troc.
D'ailleurs : le récit classique selon lequel l'humanité aurait d'abord pratiqué le troc puis inventé la monnaie n'est pas attesté ethnographiquement. Le troc apparaît surtout lorsque l'argent fait défaut – c'est un signe de crise, pas un état originel.
Système 1 : argent liquide et devises étrangères
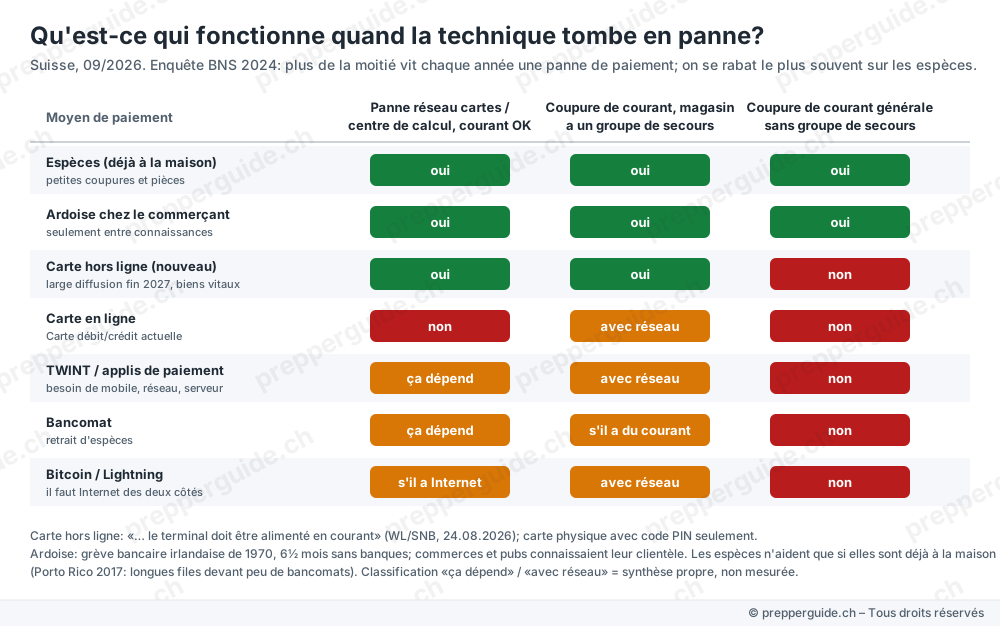
Comment cela fonctionne : l'argent liquide n'a besoin ni de courant, ni de réseau, ni de confiance envers une banque – seulement envers la monnaie. Le Conseil fédéral écrit à ce sujet : les paiements en espèces sont en principe toujours possibles, « du moins tant que la population dispose de suffisamment d'argent liquide ». C'est justement là que se trouve le hic : lors d'une coupure de courant généralisée, les bancomats eux aussi ne délivrent plus rien.
Preuves en temps de crise : au Liban, l'économie du dollar en espèces représentait en 2022, selon la Banque mondiale, environ 45,7 % de la performance économique, après que les banques ont restreint l'accès aux comptes. Au Venezuela et au Zimbabwe, le dollar américain a remplacé la monnaie nationale. Un problème souvent négligé est la petite monnaie : l'Équateur a frappé ses propres pièces de centavos après la dollarisation, et au Zimbabwe, des pièces sud-africaines servaient de monnaie d'appoint.
Pour la Suisse : l'Office fédéral pour l'approvisionnement économique du pays (OFAE) recommande d'avoir à la maison suffisamment d'argent liquide en petites coupures et pièces « pour pouvoir payer en espèces des achats hebdomadaires et, le cas échéant, un plein d'essence ». Depuis la votation populaire du 8 mars 2026, la Constitution prévoit en outre que la Banque nationale garantit l'approvisionnement en espèces. Cela n'implique pas d'obligation d'acceptation pour les commerçants.
Convient pour : la crise la plus fréquente (coupure de courant, panne de réseau). Limite : l'argent liquide n'aide que s'il est déjà à la maison au préalable – et personne ne peut faire la monnaie sur de gros billets en cas d'événement.
Système 2 : l'ardoise chez le commerçant
Comment cela fonctionne : le commerçant remet la marchandise aujourd'hui et note la dette ; le paiement se fait plus tard. C'est un crédit fondé sur la confiance et la connaissance mutuelle.
Preuve en temps de crise : durant la grève bancaire irlandaise de 1970, les banques sont restées fermées six mois et demi. L'économie a pourtant continué de fonctionner : les chèques tirés sur des banques fermées circulaient comme de l'argent, et les magasins et pubs qui connaissaient leur clientèle ont repris le rôle des banques. Dans les camps de prisonniers de guerre de la Seconde Guerre mondiale aussi, le crédit était monnaie courante – avec une majoration : « quatre cigarettes maintenant ou cinq la semaine prochaine ».
Pour la Suisse : la compensation et le report d'échéance sont réglés par le Code des obligations (art. 120 CO) et autorisés entre particuliers. Il manque une preuve suisse d'un système d'ardoise organisé lors d'une crise récente. Convient pour : les crises courtes à moyennes dans des communautés où l'on se connaît. Limite : cela ne fonctionne que là où l'on est un client régulier.
Système 3 : le troc direct
Comment cela fonctionne : marchandise contre marchandise, prestation contre prestation. Le problème est décrit depuis 1875 (Jevons) : les deux parties doivent avoir besoin, au même moment, de ce que l'autre possède exactement – et se mettre d'accord sur la valeur. C'est pourquoi le troc pur reste rare et laborieux.
Preuves en temps de crise : Allemagne 1945-1948 (les « virées de ravitaillement » – biens ménagers, vêtements et bijoux contre du beurre, du lard et des pommes de terre), Venezuela 2018/19 (riz, huile ou cigarettes contre de l'essence), Argentine 2001/02, territoires occupés d'Ukraine. Les objets de valeur partaient alors presque toujours bien en dessous de leur valeur.
Pour la Suisse : le troc est un contrat réglé par la loi (art. 237 CO, les règles de la vente s'appliquent par analogie). Les revenus d'échange réguliers – par exemple travail contre marchandises – constituent en principe un revenu imposable à la valeur marchande (art. 16 LIFD). Convient pour : les crises longues et graves. Limite : effort élevé, mauvais taux pour les objets de valeur.
Système 4 : la monnaie-marchandise – quand un bien devient de l'argent
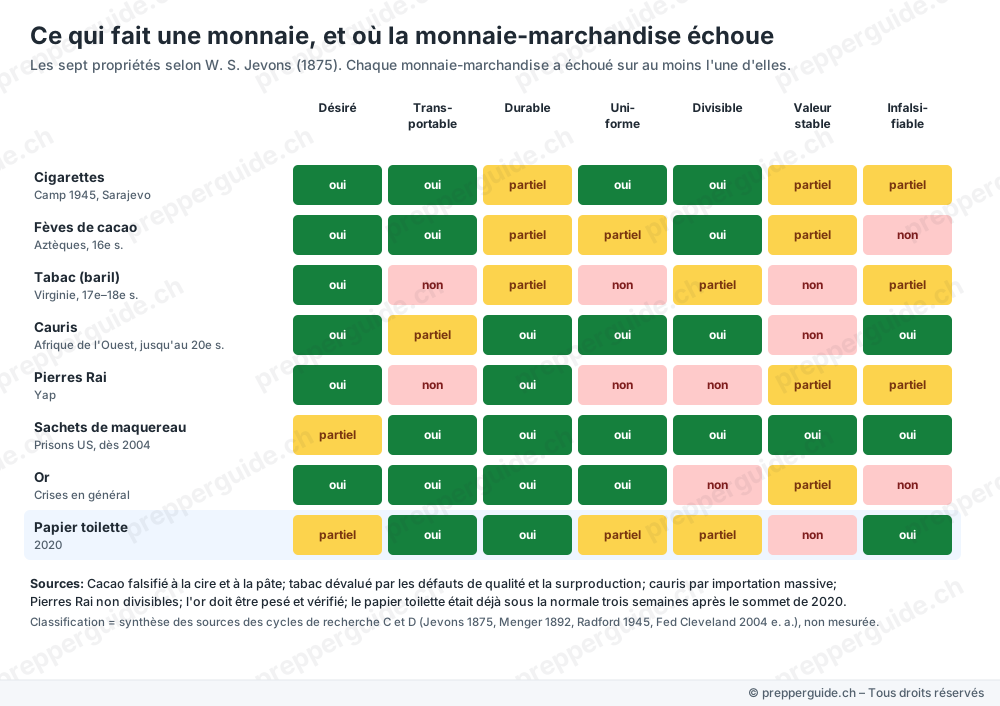
Comment cela fonctionne : au lieu de chercher à chaque fois un partenaire d'échange adéquat, on se met d'accord sur un bien que tout le monde accepte. Est apte à servir de monnaie ce qui est recherché, transportable, durable, uniforme, divisible, stable en valeur et difficile à falsifier.
Preuves en temps de crise : les cigarettes dans les camps de prisonniers de guerre (décrit en 1945 – même les non-fumeurs les acceptaient comme paiement), en Allemagne après 1945 et dans Sarajevo assiégée ; les sachets de maquereau dans les prisons américaines depuis l'interdiction de fumer de 2004 ; la vodka en Russie vers 1991 ; les fèves de cacao chez les Aztèques ; le tabac dans la colonie de Virginie. Chacune de ces monnaies-marchandises a échoué sur une propriété : le cacao était falsifié à la cire, le tabac dévalué par surproduction, les cigarettes et la vodka sont consommées.
Convient pour : les crises longues dans des communautés fermées. Limite : la valeur fluctue avec le ravitaillement – dès qu'une livraison arrive, les prix chutent. Et : ce qui manque brièvement en magasin (comme le papier toilette en 2020) n'est pas pour autant une monnaie-marchandise.
Système 5 : le crédit mutuel – le principe WIR
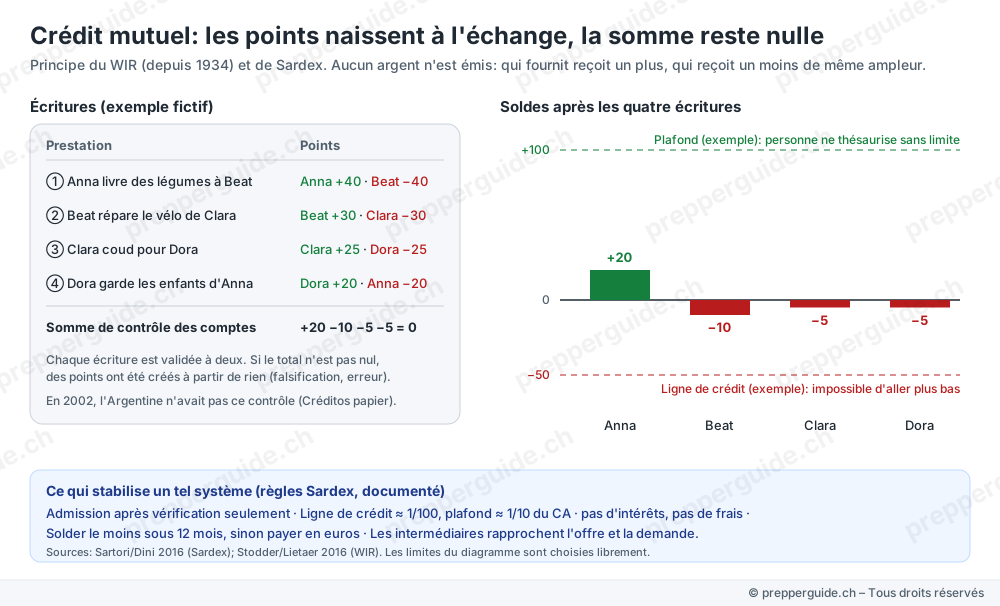
Comment cela fonctionne : aucun argent n'est émis. Qui fournit une prestation reçoit un crédit sur son compte, qui en reçoit une un débit de même montant. La somme de tous les comptes est toujours nulle. L'argent naît à l'achat et disparaît à la compensation.
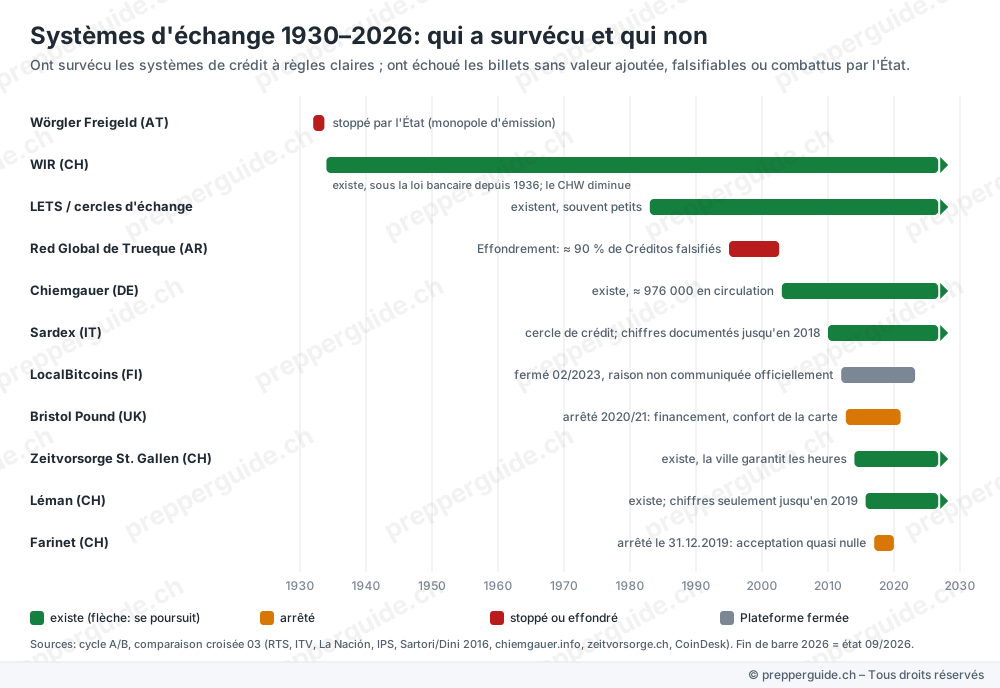
Preuves : la coopérative suisse WIR est née en 1934 pendant la crise économique mondiale et est soumise à la loi sur les banques depuis 1936 ; aujourd'hui, c'est la Banque WIR. La recherche montre que les PME utilisent le WIR surtout en période de récession. Mais son usage recule : les dépôts dans la monnaie de compensation sont passés d'environ 779 millions (2015) à 352 millions (2025). Le système sarde Sardex, lui, a fortement progressé – avec des règles claires : admission seulement après examen, ligne de crédit selon le chiffre d'affaires, solde négatif à compenser dans les 12 mois, sinon paiement en euros.
Pour la Suisse : le WIR n'est pas un moyen de paiement légal. Une dette libellée en WIR ne peut pas faire l'objet de poursuites (ATF 94 III 74) ; si un paiement en WIR convenu échoue, le vendeur peut exiger des francs (ATF 119 II 227). Convient pour : les entreprises et communautés avec des échanges suivis. Limite : sans règles pour les lignes de crédit et l'admission, on risque ce qu'a vécu l'Argentine (voir système 7).
Système 6 : cercles d'échange et banques de temps
Comment cela fonctionne : les membres compensent leurs prestations dans une unité propre – le plus souvent en points dans les cercles d'échange (SEL, systèmes d'échange local), en heures dans les banques de temps. Une heure de jardinage vaut une heure de garde d'enfants.
Preuves en Suisse : des cercles d'échange comme Talent sont reliés dans un réseau de 26 cercles d'échange de Suisse, d'Autriche et d'Allemagne du Sud ; s'y ajoutent des réseaux d'échange de temps dans plusieurs villes. La Zeitvorsorge de Saint-Gall permet à des bénévoles d'épargner des heures d'accompagnement de personnes âgées (750 heures au maximum) – la ville en garantit le remboursement ultérieur. Chez les coopératives KISS, une telle garantie n'existe pas.
Pour la Suisse – à clarifier au préalable : le troc lui-même est autorisé. Il n'est pas définitivement tranché qu'une association qui gère un système de compensation pour de nombreux membres tombe sous le coup de la loi sur le blanchiment d'argent (LBA). La FINMA précise qu'un cercle d'utilisateurs fermé ne suffit pas à lui seul à en exempter ; seule la simple relation à deux parties est exceptée. La fiscalité des avoirs-temps est également ouverte. Qui veut fonder un cercle d'échange soumet au préalable son modèle à un organisme d'autoréglementation ou au guichet Fintech de la FINMA.
Convient pour : l'entraide de voisinage et les situations longues. Limite : presque toutes les plateformes actuelles fonctionnent numériquement – en cas de blackout, seul aide ce qui existe déjà sur papier et dans les relations.
Système 7 : bons, monnaie régionale et monnaie de nécessité
Comment cela fonctionne : une commune, une association ou un réseau de commerces émet des billets ou des avoirs électroniques qui ne sont valables que dans son propre cercle.
Preuves : la ville autrichienne de Wörgl a émis en 1932/33 sa propre monnaie fondante – la banque nationale l'a fait arrêter en raison du monopole d'émission. En Allemagne, plus de 5800 organismes ont émis de la monnaie de nécessité en 1923, à partir de 1922 aussi libellée en seigle, en charbon ou en électricité. Le Farinet valaisan a été abandonné fin 2019, la Bristol Pound en 2020/21 : des bons liés 1:1 à la monnaie nationale n'offrent guère d'avantages par rapport à la carte. Le Chiemgauer existe encore aujourd'hui.
La Suisse a elle-même connu un système de valeurs étatique parallèle au franc : pendant le rationnement de 1939-1948, le coupon de repas était valable sans limite de temps, divisible jusqu'au quart et, selon une source zurichoise, « une réserve de coupons extrêmement utile ».
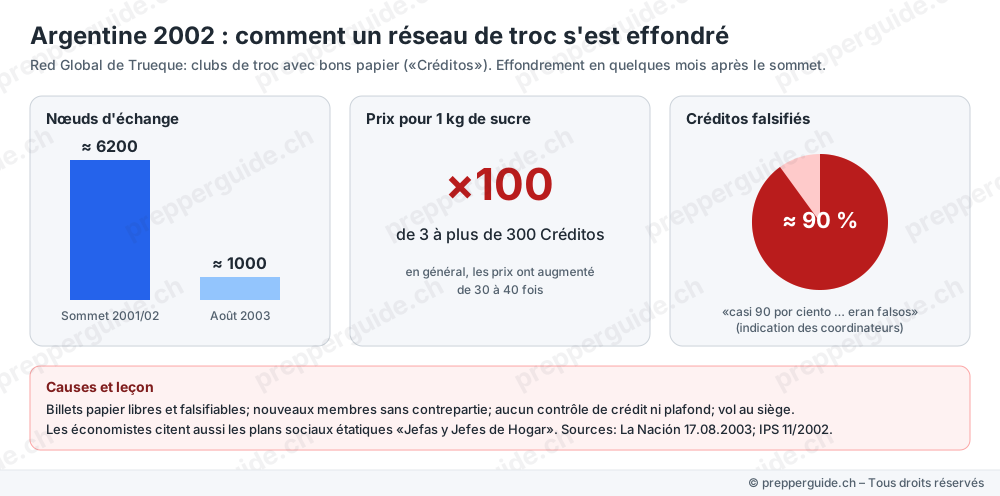
Le plus grand avertissement vient d'Argentine. Les clubs d'échange du Red Global de Trueque comptaient en 2001/02 des millions de membres et payaient avec des bons en papier, les créditos. Des faux ont alors circulé en masse – près de 90 % selon les coordinateurs. Un kilo de sucre est passé de 3 à plus de 300 créditos, le réseau s'est effondré en quelques mois.
Pour la Suisse : les billets ne doivent pas ressembler à s'y méprendre à des billets de banque (art. 243 CP). Qui émet des bons contre des francs et les rachète évolue dans le domaine du droit bancaire et du droit du blanchiment d'argent – à clarifier au préalable.
Système 8 : le hawala – la valeur voyage, l'argent reste
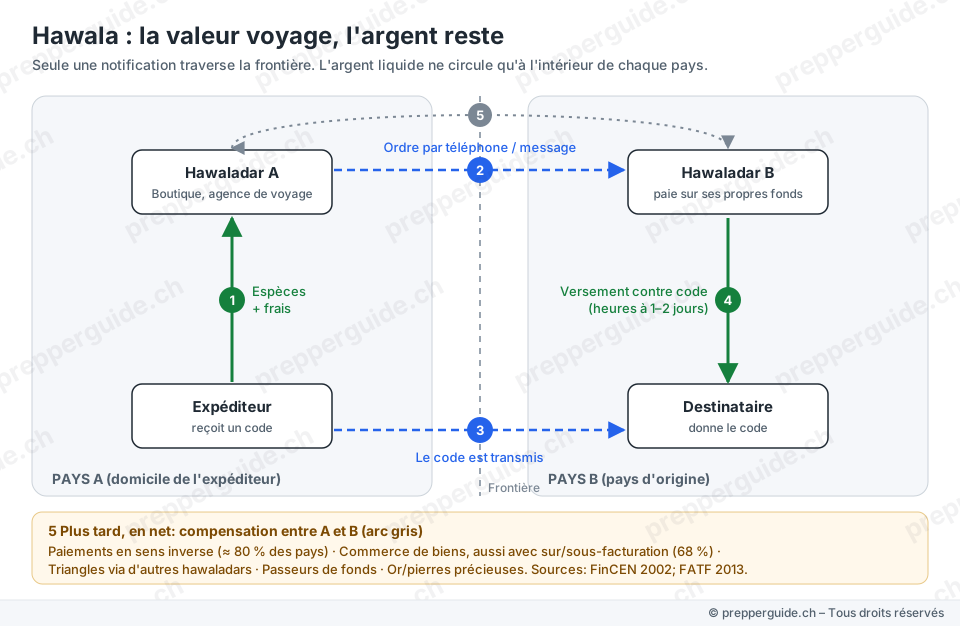
Comment cela fonctionne : hawala signifie « transfert » en arabe. L'expéditeur verse de l'argent liquide chez un intermédiaire, le hawaladar, et reçoit un code. Le hawaladar transmet l'ordre à un partenaire dans le pays de destination, qui paie le destinataire contre le code à partir de son propre stock. Seul un message franchit la frontière. Les intermédiaires se règlent plus tard entre eux – par des paiements en sens inverse, via des triangles avec d'autres intermédiaires, par le commerce de marchandises ou avec des coursiers transportant de l'argent liquide.
Preuves en temps de crise : le hawala est rapide (de quelques heures à un ou deux jours) et, dans certains corridors, moins cher que les banques. En Afghanistan, après août 2021, les canaux officiels étaient presque entièrement bloqués – selon la Banque mondiale, même les salaires d'organisations d'aide passaient par le hawala. Selon le groupe d'action international contre le blanchiment d'argent GAFI, le système repose moins sur la « confiance » que sur la réputation et une comptabilité précise. Mais il est aussi détourné pour le blanchiment d'argent et le financement du terrorisme, et en cas de perte, il n'existe aucune voie de recours.
Pour la Suisse – punissable sans affiliation : qui accepte de l'argent ou des valeurs pour autrui et les fait payer ailleurs exploite une activité de transmission de fonds ou de valeurs. Cela est « toujours réputé exercé à titre professionnel » (art. 9 OBA) – seule exception : les proches, jusqu'à 50 000 francs de produit brut par an. Sans affiliation à un organisme d'autoréglementation, une peine privative de liberté de trois ans au plus est encourue (art. 44 LFINMA). Il existe des jugements suisses, par exemple du Tribunal pénal fédéral en 2018 pour blanchiment d'argent. Pour les particuliers, le hawala n'est donc pas un instrument de prévoyance – il est expliqué ici pour comprendre comment tant de personnes dans le monde envoient réellement de l'argent en temps de crise.
Système 9 : la fiducie – qui détient l'argent jusqu'à ce que les deux aient livré ?
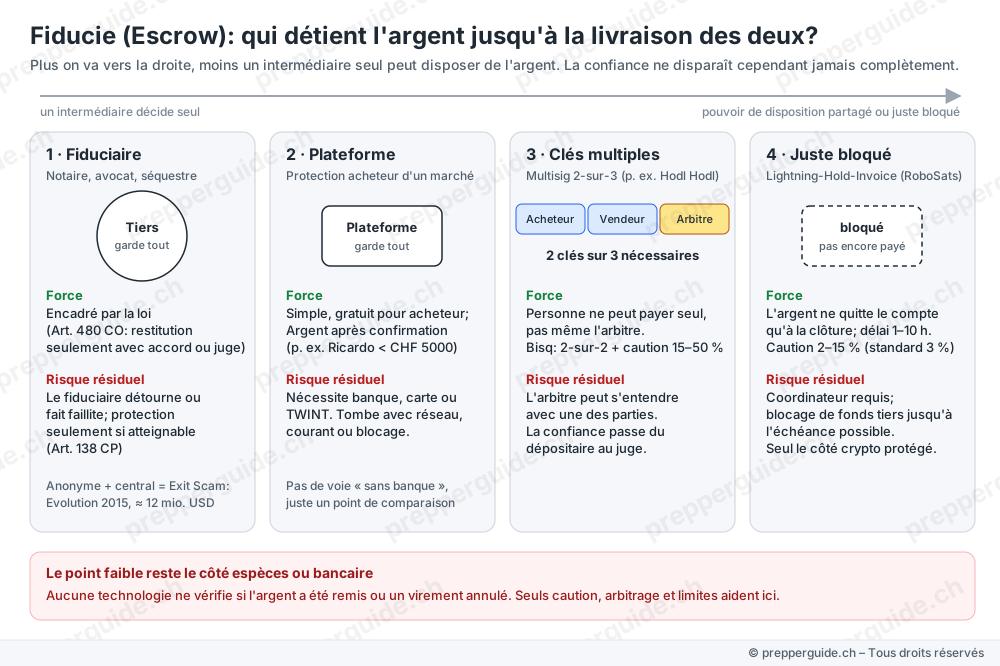
Comment cela fonctionne : deux inconnus veulent échanger, aucun ne veut livrer en premier. Un tiers détient le paiement jusqu'à ce que les deux parties aient exécuté leur prestation. En droit suisse, cela correspond au dépôt auprès d'un tiers, qui ne peut le restituer qu'avec l'accord des deux parties ou sur ordre d'un tribunal (art. 480 CO).
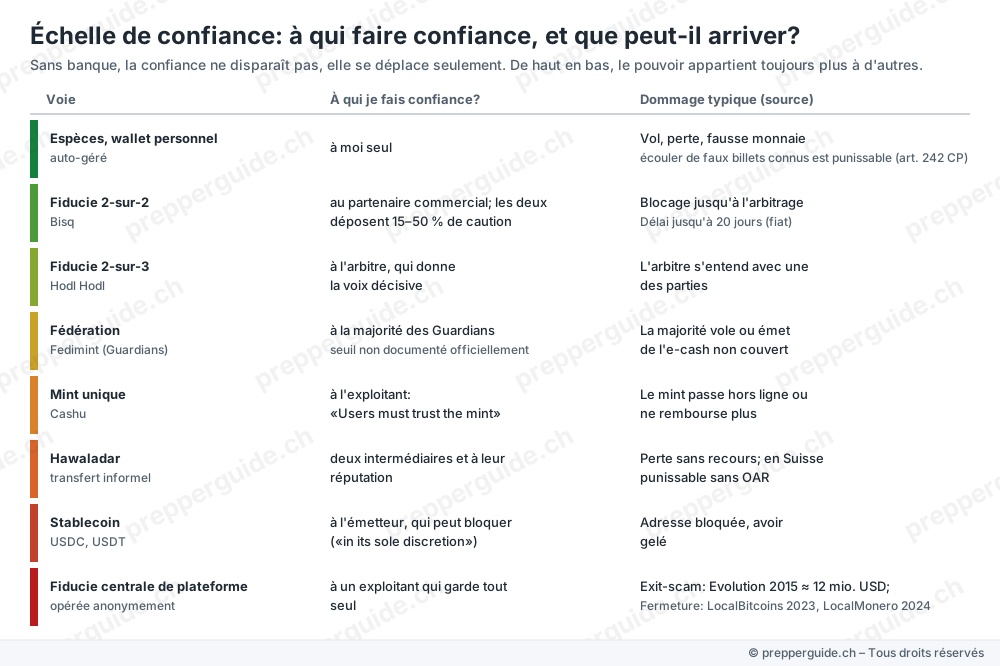
Preuves : les plus grosses pertes ont été causées par le fiduciaire lui-même. La place de marché du darknet Evolution a disparu en 2015 avec environ 12 millions de dollars US d'argent en fiducie, Wall Street Market en 2019 avec environ 11 à 14 millions. C'est pourquoi les plateformes plus récentes misent sur des clés multiples : chez Bisq, il faut les deux partenaires commerciaux, et les deux déposent une caution de 15 à 50 %. La confiance ne disparaît pas pour autant, elle se déplace du dépositaire vers le conciliateur. Et le côté espèces ou banque ne peut vérifier aucune technique.
Pour la Suisse : qui peut, en tant que fiduciaire, disposer de valeurs d'autrui est, selon la FINMA, en principe soumis à la loi sur le blanchiment d'argent. Un cas récent montre à quel point c'est délicat : le prestataire suisse Peach a suspendu fin août 2026 sa cosignature fiduciaire après un courrier de l'autorité de surveillance.
Système 10 : les voies numériques sans banque
Comment cela fonctionne : les cryptomonnaies comme le bitcoin sont transférées sans banque ; les bourses d'échange entre particuliers sécurisent la transaction avec des clés multiples et des cautions. L'argent numérique comme Cashu ou Fedimint peut être transmis anonymement, mais constitue une créance envers les exploitants : « Users must trust the mint. » Les stablecoins sont liés au dollar – et peuvent être bloqués à tout moment par l'émetteur.
La limite en temps de crise : aucune méthode numérique ne permet un paiement définitif sans aucun réseau. Payer par SMS passe par un fournisseur et nécessite la téléphonie mobile, les satellites ne transmettent que des données, les jetons numériques peuvent être transmis hors ligne mais ne sont sûrs qu'après une vérification en ligne. En cas de coupure de courant généralisée, aucune d'entre elles n'aide.
Pour la Suisse : qui transfère ou conserve des cryptomonnaies pour autrui peut être soumis à la loi sur le blanchiment d'argent. Aux États-Unis, les fondateurs du service Samourai Wallet ont été condamnés en 2025 à cinq et quatre ans de prison respectivement – pour transmission de fonds non autorisée avec des produits sciemment criminels. Les cryptomonnaies constituent en outre un risque de placement ; ceci n'est pas un conseil en placement.
Système 11 : l'or et l'argent
Comment cela fonctionne : le métal précieux est durable, recherché et négociable dans le monde entier – une réserve de valeur.
Preuves : en tant que véritable moyen de paiement, l'or n'est attesté que dans les régions minières aurifères du Venezuela : les prix y sont indiqués en paillettes de grammes, environ un huitième de gramme pour une coupe de cheveux, et des balances trônent dans les commerces. Pour l'Allemagne de 1945-48, l'Argentine de 2001 ou Sarajevo, aucun taux d'échange or contre denrées alimentaires n'a été trouvé ; les bijoux étaient généralement cédés bien en dessous de leur valeur.
Limites : l'or est difficilement divisible, les profanes peuvent difficilement en vérifier l'authenticité, et qui possède de l'or attire l'extorsion. À partir du 1er octobre 2026, les commerçants doivent identifier la clientèle dès 15 000 francs lors d'un achat au comptant de métal précieux (art. 8a LBA). Convient pour : la protection du patrimoine au-delà de la crise, pas comme argent du quotidien en temps de crise.
Quelle est la sécurité de chaque système ?
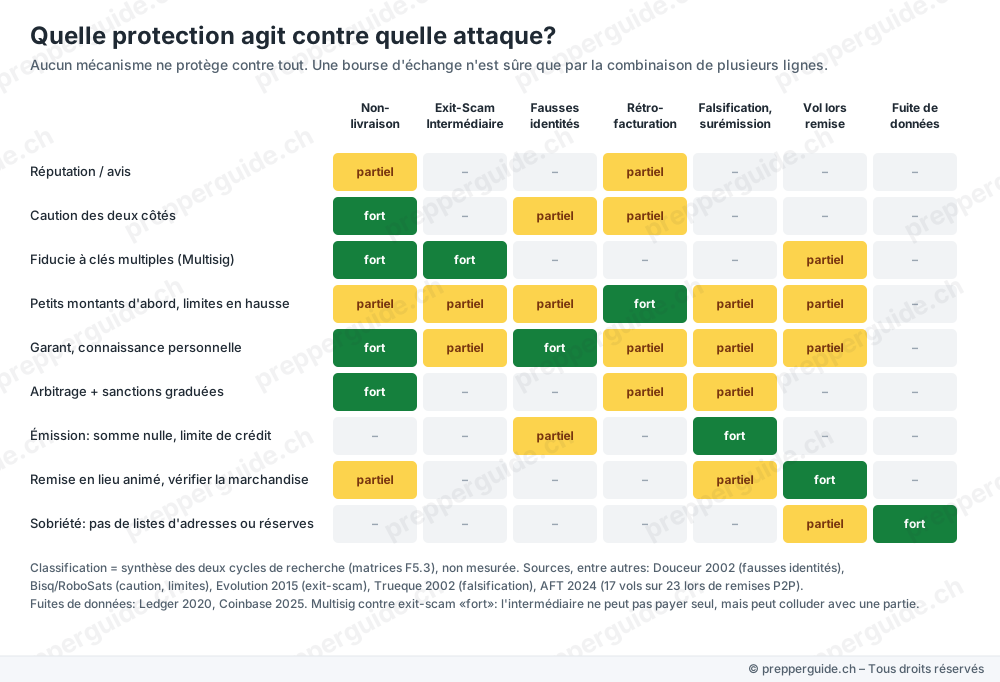
Tous les systèmes présentent les mêmes points faibles : quelqu'un ne livre pas, l'intermédiaire disparaît avec l'argent, des escrocs se créent de nouvelles identités, des paiements sont annulés, des bons sont falsifiés, des remises se terminent en vol, ou une liste de membres avec adresses tombe entre de mauvaises mains.
Aucune protection isolée n'aide contre tout. Ce qui est efficace, c'est la combinaison : caution des deux côtés, petits montants d'abord et limites qui augmentent avec l'expérience, connaissance personnelle ou garants, un organe de conciliation, des règles fixes pour l'émission de points – et le moins de données possible. Contre les fausses identités, il n'existe pas de protection complète sans vérification d'identité ; dans le voisinage, c'est la connaissance personnelle qui en tient lieu.
Situation juridique en Suisse en un coup d'œil
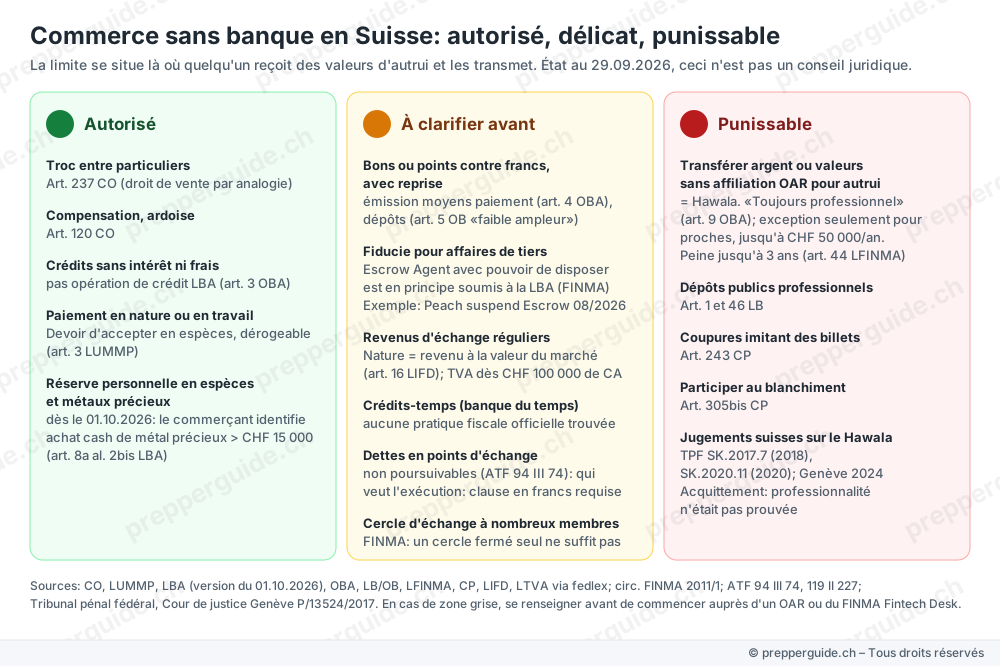
La limite se situe là où quelqu'un accepte des valeurs d'autrui et les transmet. Le troc, la compensation, l'ardoise et les crédits sans intérêt ni frais entre particuliers sont autorisés. Il faut clarifier au préalable les bons contre francs, la fiducie pour autrui, les cercles d'échange comptant de nombreux membres, les revenus d'échange réguliers et les avoirs-temps. Sont punissables : la transmission de fonds ou de valeurs pour autrui sans affiliation, les dépôts du public à titre professionnel sans autorisation bancaire, les billets ressemblant à des billets de banque et toute participation au blanchiment d'argent.
Important pour les cercles d'échange : les dettes en points d'échange ne sont pas exécutoires par l'État, car une poursuite exige un montant en francs. Qui veut réclamer des comptes débiteurs ouverts en cas de sortie a besoin d'une règle claire dans les statuts. Cet aperçu ne constitue pas un conseil juridique.
Construire un cercle d'échange de voisinage
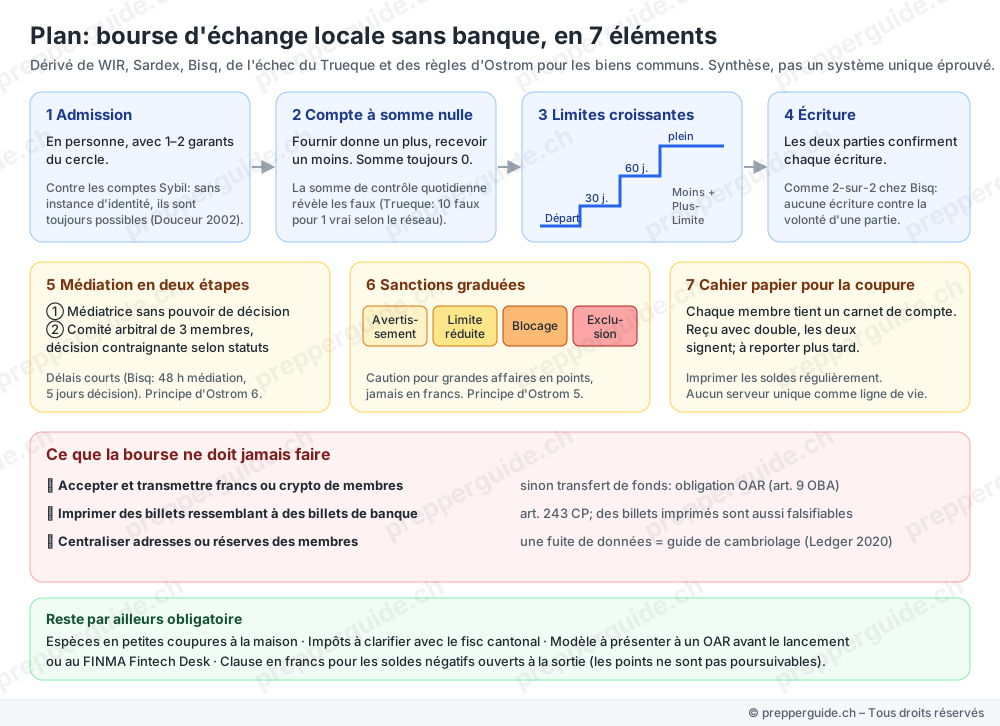
Qui veut se préparer aux crises longues construit des relations avant d'en avoir besoin. Des systèmes qui ont survécu (WIR, Sardex, Zeitvorsorge) et de l'échec argentin, on peut déduire un plan de construction : des comptes plutôt que des billets papier, dont la somme est toujours nulle ; une admission personnelle et avec garants ; de petites lignes de crédit qui augmentent avec l'expérience ; chaque écriture confirmée par les deux parties ; une conciliation en deux étapes ; des sanctions graduées ; un cahier papier pour le cas de coupure de courant.
Trois choses qu'un tel cercle ne devrait jamais faire : accepter des francs ou des cryptomonnaies de membres et les transmettre, imprimer des billets ressemblant à des billets de banque, ou centraliser les adresses et les réserves des membres – une telle liste serait un répertoire pour cambrioleurs. Et parce que la situation juridique n'est pas définitivement tranchée : soumettre le modèle avant le lancement à un organisme d'autoréglementation ou à la FINMA.
Erreurs de raisonnement courantes
- « En temps de crise, tout le monde troque » – après les catastrophes, c'est presque toujours l'argent liquide qui manquait, pas le troc. Le troc n'apparaît que lorsque l'argent fait défaut ou qu'il n'y a plus rien à acheter.
- « Stocker du papier toilette, ça deviendra la nouvelle monnaie » – les biens de panique perdent leur valeur dès que la production suit. En 2020, les ventes de papier toilette sont tombées sous la normale trois semaines après le pic.
- « L'or est la meilleure monnaie de crise » – l'or est une réserve de valeur, mais difficilement divisible et difficilement vérifiable au quotidien.
- « Un cercle fermé ne pose aucun problème juridique » – selon la FINMA, la limitation aux membres seule ne protège pas de la loi sur le blanchiment d'argent.
- « La fiducie protège de la fraude » – les plus grosses pertes ont été causées par le fiduciaire lui-même.
- « Le numérique fonctionne toujours » – sans courant ni réseau, aucun paiement numérique n'est définitif.
| Système | Besoin de courant/réseau | Confiance envers … | Preuve en temps de crise | Droit suisse |
|---|---|---|---|---|
| Argent liquide / devise étrangère | non | la monnaie | Porto Rico 2017, Liban dès 2019 | autorisé |
| Ardoise | non | commerçant et clientèle | Irlande 1970 (grève bancaire) | autorisé (art. 120 CO) |
| Troc direct | non | la contrepartie | Allemagne 1945-48, Venezuela 2018/19 | autorisé (art. 237 CO) ; attention à l'impôt |
| Monnaie-marchandise | non | la communauté | Cigarettes 1945, Sarajevo 1992-96 | autorisé (aucun bien interdit) |
| Crédit mutuel | selon le système | la communauté / Banque WIR | WIR depuis 1934, Sardex | WIR soumis à la loi sur les banques ; dettes non poursuivables |
| Cercle d'échange / banque de temps | selon le système | l'association / la garante | Zeitvorsorge Saint-Gall | à clarifier au préalable (LBA, impôts) |
| Bons / monnaie régionale | non (papier) | l'émetteur | Wörgl 1932, Argentine 2002 | à clarifier au préalable ; pas de billets ressemblant à des billets de banque |
| Hawala | téléphone/message | deux intermédiaires | Afghanistan dès 2021 | punissable sans affiliation à un OAR |
| Fiducie | selon la forme | fiduciaire / conciliateur | Exit-scams 2015, 2019 | pour des tiers, en principe LBA |
| Crypto entre particuliers | oui | plateforme, conciliateur | aucune preuve étendue en temps de crise trouvée | transmission pour des tiers : LBA possible |
| Or / argent | non | authenticité, poids | Venezuela (régions minières) | autorisé ; identification par le commerçant dès CHF 15 000 en espèces |
Recherche menée avec deux analyses indépendantes et comparaison croisée, affirmations centrales vérifiées auprès de sources primaires (état au 29.09.2026). Ni conseil en placement, ni conseil juridique.
Questions fréquentes
Quels systèmes d'échange alternatifs fonctionnent en cas de crise ?
En cas de crise d'approvisionnement, le franc reste valable – alors l'argent liquide en petites coupures est le système de repli le plus important, suivi de l'ardoise chez des commerçants connus. Le troc, la monnaie-marchandise, le crédit mutuel (comme le WIR), les cercles d'échange, les bons, le hawala, la fiducie et l'échange de cryptomonnaies entre particuliers ont tous été utilisés en temps de crise. Mais chacun ne fait que déplacer la confiance : vers le commerçant, vers la communauté, vers un intermédiaire ou vers une plateforme. En Suisse, le troc et la compensation entre particuliers sont autorisés ; qui transmet de l'argent ou des valeurs pour autrui a besoin d'une affiliation à un organisme d'autoréglementation – le hawala sans cette affiliation est punissable.
Comment fonctionne le hawala ?
L'expéditeur verse de l'argent liquide chez un intermédiaire (hawaladar) et reçoit un code. L'intermédiaire informe un partenaire dans le pays de destination, qui paie le destinataire contre le code à partir de son propre stock. Seul un message franchit la frontière ; les intermédiaires se règlent plus tard entre eux, par exemple via des paiements en retour ou le commerce de marchandises.
Le hawala est-il légal en Suisse ?
Seulement avec une affiliation à un organisme d'autoréglementation. Qui accepte de l'argent ou des valeurs pour autrui et les fait payer ailleurs exploite une activité de transmission de fonds ou de valeurs, « toujours réputée exercée à titre professionnel » (art. 9 OBA). Sans affiliation, une peine privative de liberté de trois ans au plus est encourue (art. 44 LFINMA). Seules les personnes proches sont exceptées, jusqu'à 50 000 francs de produit brut par an.
Qu'est-ce que la monnaie WIR ?
Le WIR est une monnaie de compensation de la Banque WIR, née en 1934 comme coopérative de petites et moyennes entreprises. Les membres compensent leurs prestations entre eux, à taux avantageux et sans francs. Le WIR n'est pas un moyen de paiement légal ; une dette en WIR ne peut pas faire l'objet de poursuites.
Puis-je fonder un cercle d'échange en Suisse ?
Le troc et la compensation entre particuliers sont autorisés. Il n'est pas définitivement tranché qu'une association qui gère un système de compensation pour de nombreux membres tombe sous le coup de la loi sur le blanchiment d'argent – la FINMA précise qu'un cercle d'utilisateurs fermé seul n'en exempte pas. C'est pourquoi : ne pas accepter ni transmettre de francs, et soumettre le modèle avant le lancement à un organisme d'autoréglementation ou à la FINMA.
Qu'a-t-on réellement utilisé comme monnaie en temps de crise ?
Sont attestées surtout les cigarettes (camps de prisonniers de guerre, Allemagne après 1945, Sarajevo), les devises étrangères comme le dollar américain (Liban, Venezuela, Zimbabwe), dans les prisons les sachets de maquereau et les ramen, autrefois le tabac, le cacao, le sel et les cauris. Ce qui comptait toujours : durable, uniforme, divisible et recherché par presque tous.
Le bitcoin fonctionne-t-il lors d'une coupure de courant ?
Non, pas de manière fiable. Les deux parties ont besoin de courant et d'une connexion au réseau ; les jetons numériques transmis hors ligne ne sont sûrs qu'après une vérification en ligne. En cas de coupure de courant généralisée, c'est l'argent liquide en petites coupures qui aide.
Combien d'argent liquide devrais-je garder à la maison en cas de crise ?
L'OFAE recommande d'avoir suffisamment d'argent liquide en petites coupures et pièces pour pouvoir payer en espèces des achats hebdomadaires et, le cas échéant, un plein d'essence. Personne ne peut faire la monnaie sur de gros billets en cas d'événement.
Liens complémentaires
- Finances : Valeurs en crise Ce qui manque et quand – et pourquoi le papier toilette a soudain fait défaut en 2020
- Finances : Crise bancaire & assurance-dépôts La sécurité réelle de l'argent en banque
- Finances : Inflation & perte de pouvoir d'achat Quand l'argent lui-même perd de la valeur
- Guide : Constituer une réserve d'argent liquide Préparer le système de repli le plus important
- Guide : Or & métaux précieux comme réserve de crise Les métaux précieux physiques évalués sobrement
- Guide : Constituer une réserve d'urgence Pour ne pas avoir à échanger du tout en cas de crise
- Scénario : Panne du système de paiement Quand la carte et TWINT s'arrêtent
Sources
- FATF: The Role of Hawala and Other Similar Service Providers in Money Laundering and Terrorist Financing (2013-10-01) Source originale
- FinCEN (US Treasury): A Report to the Congress in Accordance with Section 359 of the USA PATRIOT Act (informelle Wertübertragungssysteme, Hawala) (2002-11-22) Source originale
- Bundesrat (fedlex): Geldwäschereiverordnung (GwV, SR 955.01) – Art. 4 Geld- und Wertübertragung, Art. 9 «immer berufsmässig» (2023-01-01) Source originale
- Bundesversammlung (fedlex): Geldwäschereigesetz (GwG, SR 955.0), Fassung ab 1. Oktober 2026 – Art. 2, 8a, 14 (2026-10-01) Source originale
- FINMA: Rundschreiben 2011/1 «Tätigkeit als Finanzintermediär nach GwG» (Escrow, Closed-Loop-Systeme) (2017-01-01) Source originale
- Bundesstrafgericht: Urteil SK.2017.7 vom 29. März 2018 (Hawala, qualifizierte Geldwäscherei) (2018-03-29) Source originale
- Bundesgericht: BGE 94 III 74 (Betreibung nur für Forderungen in Schweizer Währung, WIR-Checks) (1968-10-10) Source originale
- Bundesgericht: BGE 119 II 227 (vereinbarte WIR-Zahlung zahlungshalber, Anspruch auf Barzahlung) (1993-05-25) Source originale
- Bundesamt für wirtschaftliche Landesversorgung (BWL): Kluger Rat – Notvorrat (Broschüre: Wasser, Bargeld für Wocheneinkauf und Tankfüllung) (2025-02-17) Source originale
- Bundesrat: Die Akzeptanz von Bargeld in der Schweiz (Bericht in Erfüllung des Postulats 18.4399) (2022-12-09) Source originale
- Wirtschaftliche Landesversorgung / SNB: Offline-Kartenzahlungen für lebenswichtige Güter (Medienmitteilung) (2026-08-24) Source originale
- Schweizerische Nationalbank (SNB): Zahlungsmittelumfrage bei Privatpersonen 2024 (2025-05-01) Source originale
- Bundesversammlung (fedlex): Schweizerisches Strafgesetzbuch – Art. 157 Wucher, Art. 242/243 Geld und Banknoten (2026-06-12) Source originale
-
R. A. Radford, Economica 12(48):
The Economic Organisation of a P.O.W. Camp
(1945-11-01)
The cigarette became the standard of value … everyone, including non-smokers, was willing to sell for cigarettes.
Source originale Archive -
C. Humphrey, Man 20(1):
Barter and Economic Disintegration
(1985-03-01)
No example of a barter economy, pure and simple, has ever been described, let alone the emergence from it of money.
Source originale Archive -
Sartori & Dini, Stato e Mercato 36(2):
From complementary currency to institution: a micro-macro study of the Sardex mutual credit system
(2016-08-01)
Credit lines are set in relation to turnover; negative balances must be offset through sales within twelve months, otherwise repaid in euros.
Source originale Archive -
Stodder & Lietaer, Comparative Economic Studies 58(4):
The Macro-Stability of Swiss WIR-Bank Credits
(2016-12-01)
WIR turnover moves counter-cyclically: firms use it more in recessions.
Source originale Archive -
La Nación:
La hiper le ganó la pulseada al trueque
(2003-08-17)
De los 6200 centros de intercambio … sólo sobreviven unos mil; un kilo de azúcar pasó de costar 3 créditos a más de 300.
Source originale Archive - Mervyn King, Bank of England: The Institutions of Monetary Policy (Ely Lecture, «Swiss Dinar» im Nordirak) (2004-01-04) Source originale
- Weltbank: Lebanon Economic Monitor: Normalization of Crisis Is No Road to Stabilization (2023-05-16) Source originale
-
Peach Bitcoin (Blog):
Peach at a Crossroads (Escrow pausiert)
(2026-08-31)
Peach won't have a signature in the escrow anymore; the seller fully controls the escrowed BTC.
Source originale Archive -
Bisq Wiki:
Security deposit (Kaution 15–50 % je Seite)
(2026-09-29)
Both traders deposit a security deposit of at least 15 % and at most 50 % of the trade amount.
Source originale Archive - Federal Reserve Bank of Cleveland: Island Money (Steingeld Rai auf Yap) (2004-02-01) Source originale