Sistemi di scambio alternativi in crisi: come funziona il commercio senza banca
Aggiornato: 29.09.2026
In una crisi di approvvigionamento il franco resta valido – allora il contante in piccoli tagli è il sistema di riserva più importante, seguito dal credito presso negozianti conosciuti. Il baratto, la moneta-merce, il credito reciproco (come il WIR), i circoli di scambio, i buoni, l'hawala, la fiducia e lo scambio di criptovalute tra privati sono stati tutti utilizzati in tempi di crisi. Ma ognuno sposta solo la fiducia: verso il negoziante, verso la comunità, verso un intermediario o verso una piattaforma. In Svizzera il baratto e la compensazione tra privati sono consentiti; chi trasmette denaro o valori per conto di altri ha bisogno dell'affiliazione a un organismo di autodisciplina – l'hawala senza tale affiliazione è punibile.
Cosa fare se la carta non funziona più, il bancomat è vuoto o il denaro perde valore? In situazioni del genere, le persone hanno sempre trovato modi per continuare a scambiare: con contanti e valute estere, con il credito presso il negoziante, il baratto, le sigarette come denaro, conti di compensazione comuni, buoni, reti hawala o la fiducia. Questo articolo presenta questi sistemi uno per uno – come funzionano, dove sono documentati in crisi reali, a chi bisogna fidarsi e cosa è consentito in Svizzera. Non è consulenza d'investimento né consulenza legale, ma sapere di previdenza: chi conosce questi sistemi ne riconosce anche le trappole.
Quando scambiare senza banca diventa davvero necessario
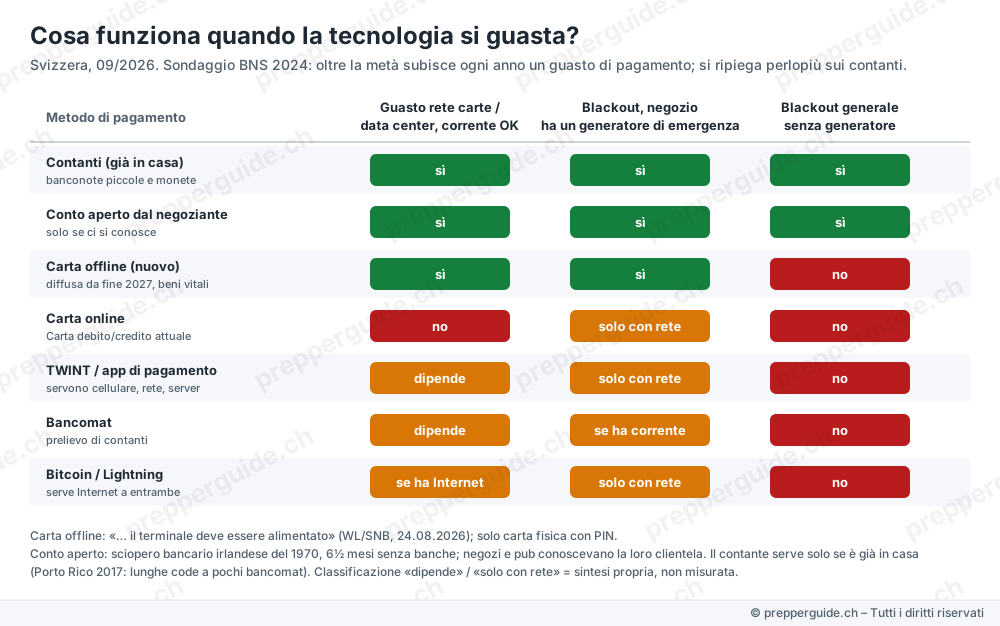
Prima una distinzione importante. In una crisi di approvvigionamento – ad esempio un lungo blackout – il franco mantiene il suo valore. Manca solo il modo di usarlo: terminali di pagamento, TWINT e bancomat hanno bisogno di corrente e rete. In una crisi monetaria – iperinflazione o crollo della valuta – è il denaro stesso a perdere valore. Le due situazioni richiedono risposte completamente diverse.
La storia mostra uno schema chiaro. Dopo catastrofi come l'uragano a Porto Rico nel 2017 o il blackout generale sulla penisola iberica nel 2025, non è stato il baratto il mezzo di crisi, bensì il contante: terminali e bancomat sono andati fuori servizio, i negozi accettavano solo più banconote. Il vero baratto nasce solo quando il denaro non funziona più (iperinflazione) o quando non c'è più nulla da comprare. Dalla località ucraina di Oleshky, tagliata fuori nel 2026, si è riportato: « Non importa quanto denaro hai, nessuno vende niente » – farina, patate e tè si ottenevano solo più con il baratto.
A proposito: la storia da manuale secondo cui l'umanità avrebbe prima barattato e poi inventato il denaro non è documentata dall'etnografia. Il baratto compare soprattutto quando il denaro fallisce – è un segno di crisi, non uno stato originario.
Sistema 1: contante e valuta estera
Come funziona: il contante non ha bisogno né di corrente, né di rete, né di fiducia in una banca – solo nella valuta. Il Consiglio federale scrive a riguardo: i pagamenti in contanti sono in linea di principio sempre possibili, « almeno finché la popolazione dispone di contante a sufficienza ». È proprio qui il problema: in caso di blackout esteso, anche i bancomat non erogano più nulla.
Prove in tempi di crisi: in Libano l'economia del dollaro in contanti rappresentava nel 2022, secondo la Banca mondiale, circa il 45,7 % della performance economica, dopo che le banche avevano limitato l'accesso ai conti. In Venezuela e nello Zimbabwe il dollaro statunitense ha sostituito la valuta nazionale. Un problema spesso trascurato è il resto: l'Ecuador ha coniato proprie monete da centavo dopo la dollarizzazione, nello Zimbabwe monete sudafricane servivano come resto.
Per la Svizzera: l'Ufficio federale per l'approvvigionamento economico del paese (UFAE) raccomanda di avere a casa abbastanza contante in piccoli tagli e monete « da poter pagare in contanti la spesa settimanale ed eventualmente un pieno di benzina ». Dalla votazione popolare dell'8 marzo 2026, la Costituzione prevede inoltre che la Banca nazionale garantisca l'approvvigionamento di contante. Da ciò non deriva alcun obbligo di accettazione per i negozianti.
Adatto per: la crisi più frequente (blackout, guasto di rete). Limite: il contante aiuta solo se è già in casa in anticipo – e nessuno può cambiare banconote grandi in caso di evento.
Sistema 2: il credito presso il negoziante
Come funziona: il negoziante consegna oggi la merce e annota il debito; si paga più tardi. È credito basato sulla fiducia e sulla conoscenza reciproca.
Prova in tempi di crisi: durante lo sciopero bancario irlandese del 1970, le banche sono rimaste chiuse per sei mesi e mezzo. L'economia ha comunque continuato a funzionare: gli assegni tratti su banche chiuse circolavano come denaro, e negozi e pub che conoscevano la propria clientela hanno assunto il ruolo delle banche. Anche nei campi di prigionia della Seconda guerra mondiale il credito era quotidianità – con un sovrapprezzo: « quattro sigarette ora o cinque la settimana prossima ».
Per la Svizzera: la compensazione e la dilazione sono regolate dal Codice delle obbligazioni (art. 120 CO) e sono consentite tra privati. Manca una prova svizzera di un sistema di credito organizzato presso i negozianti in una crisi recente. Adatto per: crisi brevi o medie in comunità in cui ci si conosce. Limite: funziona solo dove si è clienti abituali.
Sistema 3: il baratto diretto
Come funziona: merce contro merce, prestazione contro prestazione. Il problema è descritto fin dal 1875 (Jevons): entrambe le parti devono avere bisogno, nello stesso momento, esattamente di ciò che l'altra possiede – e mettersi d'accordo sul valore. Per questo il baratto puro resta raro e faticoso.
Prove in tempi di crisi: Germania 1945-1948 (i « viaggi da procacciatori » – beni domestici, vestiti e gioielli contro burro, lardo e patate), Venezuela 2018/19 (riso, olio o sigarette contro benzina), Argentina 2001/02, territori occupati dell'Ucraina. Gli oggetti di valore venivano quasi sempre ceduti molto al di sotto del loro valore.
Per la Svizzera: il baratto è un contratto regolato dalla legge (art. 237 CO, si applicano per analogia le regole della compravendita). I redditi regolari da scambio – ad esempio lavoro contro merci – costituiscono in linea di principio reddito imponibile al valore di mercato (art. 16 LIFD). Adatto per: crisi lunghe e gravi. Limite: sforzo elevato, cambi sfavorevoli per gli oggetti di valore.
Sistema 4: la moneta-merce – quando un bene diventa denaro
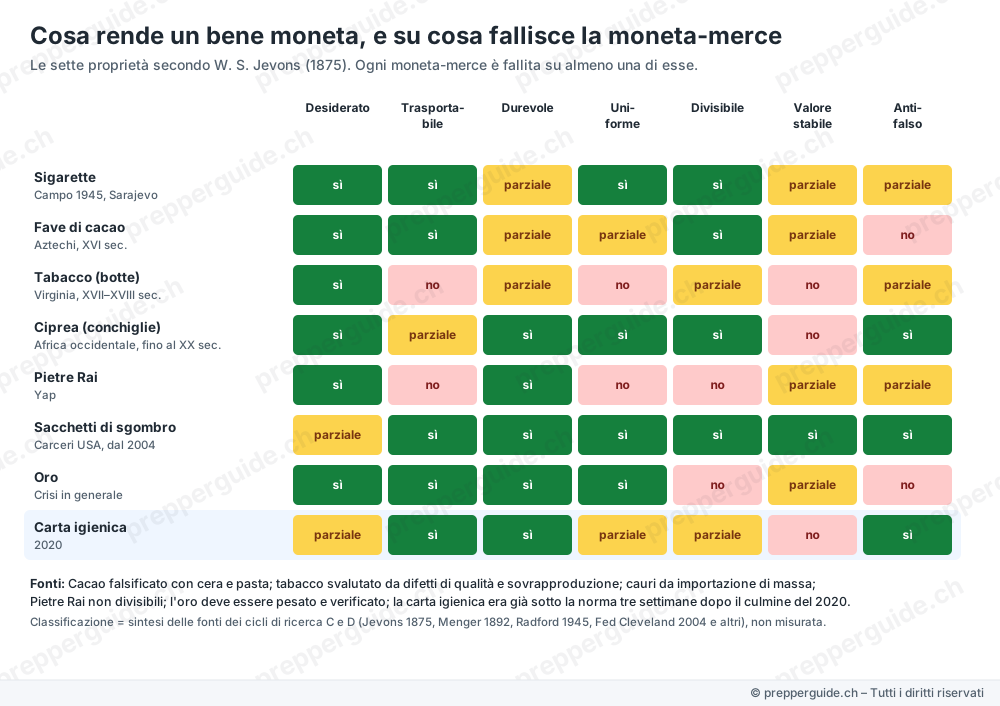
Come funziona: invece di cercare ogni volta un partner di scambio adatto, ci si accorda su un bene che tutti accettano. È adatto a fungere da denaro ciò che è ricercato, trasportabile, durevole, uniforme, divisibile, stabile di valore e difficile da falsificare.
Prove in tempi di crisi: le sigarette nei campi di prigionia (descritto nel 1945 – anche i non fumatori le accettavano come pagamento), in Germania dopo il 1945 e nella Sarajevo assediata; i sacchetti di sgombro nelle prigioni statunitensi dal divieto di fumo del 2004; la vodka in Russia intorno al 1991; i semi di cacao presso gli aztechi; il tabacco nella colonia della Virginia. Ognuna di queste monete-merce è fallita su una proprietà: il cacao veniva falsificato con la cera, il tabacco svalutato dalla sovrapproduzione, le sigarette e la vodka vengono consumate.
Adatto per: crisi lunghe in comunità chiuse. Limite: il valore oscilla con l'approvvigionamento – arrivata una fornitura, i prezzi crollano. E: ciò che scarseggia brevemente in negozio (come la carta igienica nel 2020) non è per questo una moneta-merce.
Sistema 5: il credito reciproco – il principio WIR
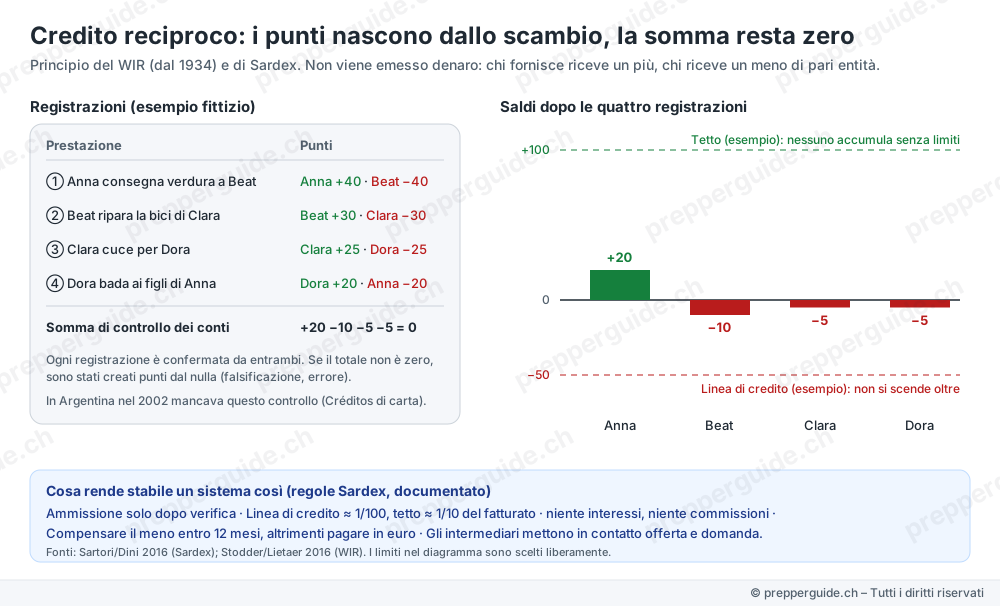
Come funziona: non viene emesso denaro. Chi fornisce una prestazione riceve un accredito sul proprio conto, chi la riceve un addebito di pari importo. La somma di tutti i conti è sempre zero. Il denaro nasce all'acquisto e scompare alla compensazione.
Prove: la cooperativa svizzera WIR è nata nel 1934 durante la crisi economica mondiale ed è soggetta alla legge sulle banche dal 1936; oggi è la Banca WIR. La ricerca mostra che le PMI usano il WIR soprattutto nelle recessioni. Il suo utilizzo però si riduce: i depositi nella valuta di compensazione sono scesi da circa 779 milioni (2015) a 352 milioni (2025). Il sistema sardo Sardex, al contrario, è cresciuto fortemente – con regole chiare: ammissione solo dopo verifica, linea di credito secondo il fatturato, saldo negativo da compensare entro 12 mesi, altrimenti pagamento in euro.
Per la Svizzera: il WIR non è un mezzo di pagamento legale. Un debito espresso in WIR non può essere oggetto di esecuzione (DTF 94 III 74); se un pagamento in WIR concordato fallisce, il venditore può esigere franchi (DTF 119 II 227). Adatto per: aziende e comunità con scambi continui. Limite: senza regole per linee di credito e ammissione si rischia ciò che ha vissuto l'Argentina (vedi sistema 7).
Sistema 6: circoli di scambio e banche del tempo
Come funziona: i membri compensano le prestazioni in un'unità propria – nei circoli di scambio per lo più in punti, nelle banche del tempo in ore. Un'ora di giardinaggio vale un'ora di custodia di bambini.
Prove in Svizzera: circoli di scambio come Talent sono collegati in una rete di 26 circoli di scambio di Svizzera, Austria e Germania del Sud; si aggiungono reti di scambio di tempo in diverse città. La Zeitvorsorge di San Gallo permette ai volontari di accumulare ore di assistenza per anziani (al massimo 750 ore) – la città ne garantisce il successivo utilizzo. Presso le cooperative KISS non esiste una tale garanzia.
Per la Svizzera – da chiarire in anticipo: il baratto in sé è consentito. Se un'associazione che gestisce un sistema di compensazione per molti membri rientri nella legge sul riciclaggio di denaro non è definitivamente chiarito. La FINMA precisa che una cerchia chiusa di utenti da sola non ne esenta; è eccettuato solo il semplice rapporto a due parti. Anche la tassazione degli accrediti di tempo è aperta. Chi vuole fondare un circolo di scambio sottopone prima il modello a un organismo di autodisciplina o allo sportello Fintech della FINMA.
Adatto per: aiuto di vicinato e situazioni lunghe. Limite: quasi tutte le piattaforme odierne funzionano digitalmente – in un blackout aiuta solo ciò che esiste già su carta e nelle relazioni.
Sistema 7: buoni, moneta regionale e moneta di necessità
Come funziona: un comune, un'associazione o una rete di negozi emette banconote o crediti elettronici validi solo nella propria cerchia.
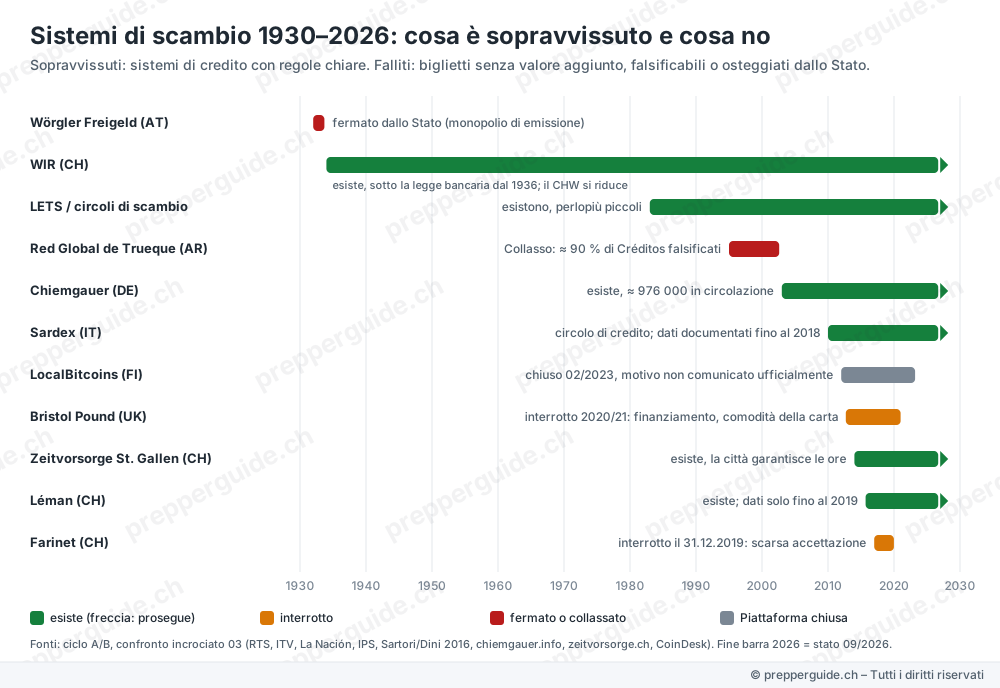
Prove: l'austriaca Wörgl emise nel 1932/33 una propria moneta a deprezzamento – la banca nazionale la fece fermare a causa del monopolio di emissione. In Germania, nel 1923 oltre 5800 enti emisero moneta di necessità, dal 1922 anche denominata in segale, carbone o elettricità. Il vallesano Farinet fu sospeso a fine 2019, la Bristol Pound nel 2020/21: buoni legati 1:1 alla valuta nazionale offrono scarsi vantaggi rispetto alla carta. Il Chiemgauer esiste ancora oggi.
La Svizzera stessa ha conosciuto un sistema di valori statale accanto al franco: durante il razionamento 1939-1948 il buono pasto era valido senza limite di tempo, divisibile fino al quarto e, secondo una fonte zurighese, « una riserva di buoni straordinariamente utile ».
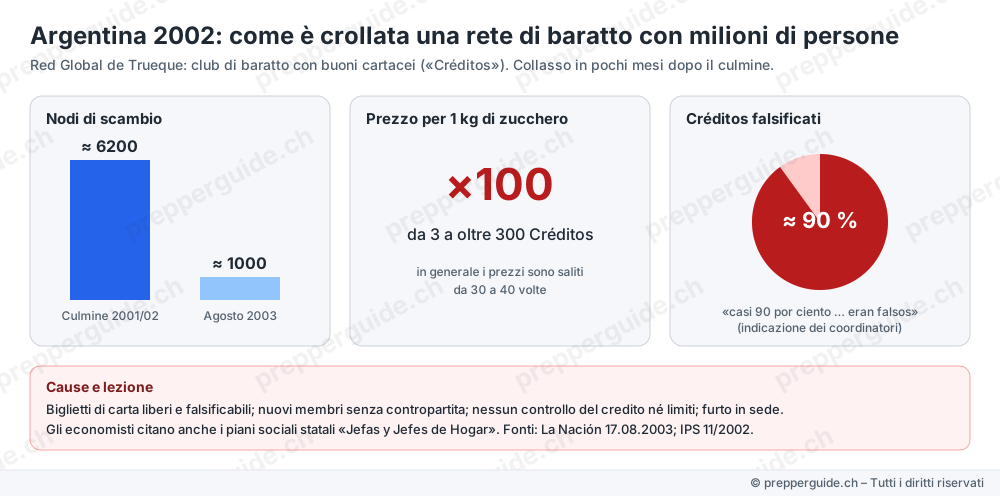
L'avvertimento più grande viene dall'Argentina. I club di scambio della Red Global de Trueque avevano nel 2001/02 milioni di membri e pagavano con buoni di carta, i créditos. Poi circolarono in massa dei falsi – quasi il 90 % secondo i coordinatori. Un chilo di zucchero salì da 3 a oltre 300 créditos, la rete si sfaldò in pochi mesi.
Per la Svizzera: le banconote non devono somigliare in modo da poter essere confuse con banconote vere (art. 243 CP). Chi emette buoni contro franchi e li riscambia si muove nel campo del diritto bancario e del diritto sul riciclaggio di denaro – da chiarire in anticipo.
Sistema 8: l'hawala – il valore viaggia, il denaro resta
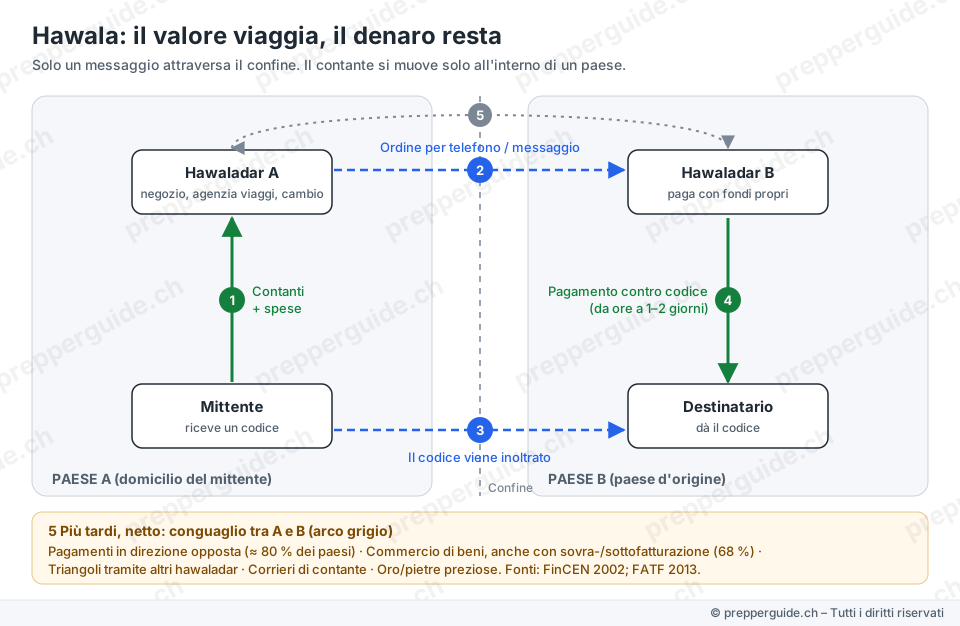
Come funziona: hawala significa « trasferimento » in arabo. Il mittente versa contante presso un intermediario, l'hawaladar, e riceve un codice. L'hawaladar comunica l'ordine a un partner nel paese di destinazione, che paga il destinatario contro il codice dalla propria giacenza. Attraverso il confine passa solo un messaggio. Gli intermediari si compensano più tardi tra loro – tramite pagamenti in senso inverso, tramite triangolazioni con altri intermediari, tramite commercio di merci o con corrieri di contante.
Prove in tempi di crisi: l'hawala è veloce (da poche ore a uno o due giorni) e in alcuni corridoi più economico delle banche. In Afghanistan, dopo agosto 2021, i canali ufficiali erano quasi completamente bloccati – secondo la Banca mondiale persino gli stipendi di organizzazioni umanitarie passavano per l'hawala. Secondo il gruppo internazionale d'azione contro il riciclaggio di denaro GAFI, il sistema si regge meno sulla « fiducia » che sulla reputazione e su una contabilità precisa. Ma viene anche sfruttato per il riciclaggio di denaro e il finanziamento del terrorismo, e in caso di perdita non esiste alcuna via legale.
Per la Svizzera – punibile senza affiliazione: chi accetta denaro o valori per conto di altri e li fa pagare altrove esercita un'attività di trasmissione di fondi e valori. Questo vale « sempre come esercitato a titolo professionale » (art. 9 ORD) – unica eccezione le persone vicine fino a 50 000 franchi di provento lordo all'anno. Senza affiliazione a un organismo di autodisciplina minaccia una pena detentiva fino a tre anni (art. 44 LFINMA). Esistono sentenze svizzere, ad esempio del Tribunale penale federale del 2018 per riciclaggio di denaro. Per i privati, l'hawala non è quindi uno strumento di previdenza – viene spiegato qui per capire quante persone nel mondo mandano davvero denaro in tempi di crisi.
Sistema 9: la fiducia – chi tiene il denaro finché entrambi hanno consegnato?
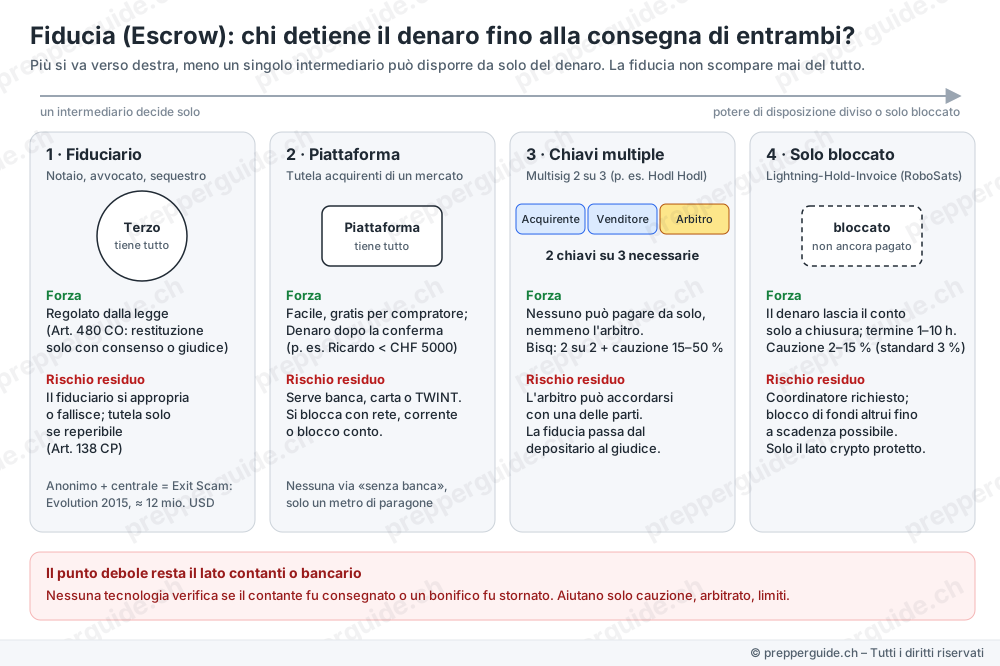
Come funziona: due sconosciuti vogliono scambiare, nessuno vuole consegnare per primo. Un terzo trattiene il pagamento finché entrambe le parti hanno adempiuto. Nel diritto svizzero ciò corrisponde al deposito presso un terzo, che può restituire solo con il consenso di entrambi o su ordine di un tribunale (art. 480 CO).
Prove: le perdite maggiori sono state causate dal fiduciario stesso. Il mercato darknet Evolution scomparve nel 2015 con circa 12 milioni di dollari USA di denaro in fiducia, Wall Street Market nel 2019 con circa 11-14 milioni. Per questo le piattaforme più recenti puntano su chiavi multiple: su Bisq servono entrambi i partner commerciali, ed entrambi depositano una cauzione del 15-50 %. La fiducia non scompare, però, si sposta dal custode al conciliatore. E il lato contanti o banca non può verificare alcuna tecnica.
Per la Svizzera: chi come fiduciario può disporre di valori altrui è, secondo la FINMA, in linea di principio soggetto alla legge sul riciclaggio di denaro. Quanto sia delicato lo mostra un caso recente: il fornitore svizzero Peach ha sospeso a fine agosto 2026 la propria co-firma fiduciaria dopo una lettera dell'autorità di vigilanza.
Sistema 10: le vie digitali senza banca
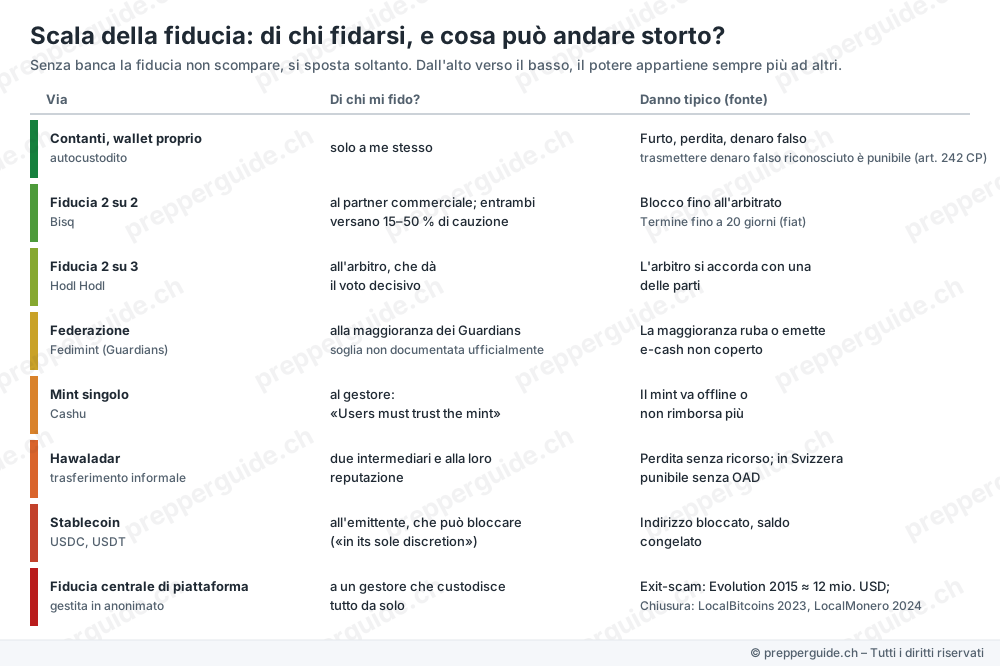
Come funziona: le criptovalute come il bitcoin vengono trasferite senza banca; le borse di scambio tra privati assicurano lo scambio con chiavi multiple e cauzioni. Il denaro digitale come Cashu o Fedimint è trasmissibile in modo anonimo, ma costituisce un credito verso i gestori: « Users must trust the mint. » Le stablecoin sono legate al dollaro – e bloccabili in qualsiasi momento dall'emittente.
Il limite in crisi: nessun metodo digitale permette un pagamento definitivo senza alcuna rete. Pagare via SMS passa per un fornitore e richiede la rete mobile, i satelliti trasmettono solo dati, i token digitali possono essere trasmessi offline, ma sono sicuri solo dopo una verifica online. In caso di blackout esteso, nessuno di questi aiuta.
Per la Svizzera: chi trasferisce o custodisce criptovalute per conto di altri può essere soggetto alla legge sul riciclaggio di denaro. Negli Stati Uniti i fondatori del servizio Samourai Wallet sono stati condannati nel 2025 rispettivamente a cinque e quattro anni di carcere – per trasmissione di fondi non autorizzata con proventi scientemente criminali. Le criptovalute sono inoltre un rischio d'investimento; questa non è consulenza d'investimento.
Sistema 11: oro e argento
Come funziona: il metallo prezioso è durevole, ricercato e negoziabile in tutto il mondo – una riserva di valore.
Prove: come vero mezzo di pagamento, l'oro è documentato solo nelle regioni minerarie aurifere del Venezuela: lì i prezzi sono indicati in scaglie di grammi, ad esempio un ottavo di grammo per un taglio di capelli, e nei negozi ci sono bilance. Per la Germania 1945-48, l'Argentina 2001 o Sarajevo non si sono trovati tassi di cambio oro contro generi alimentari; i gioielli venivano per lo più ceduti ben al di sotto del valore.
Limiti: l'oro è difficilmente divisibile, i profani difficilmente possono verificarne l'autenticità, e chi possiede oro attira l'estorsione. Dal 1° ottobre 2026 i commercianti devono identificare la clientela già a partire da 15 000 franchi in caso di acquisto in contanti di metallo prezioso (art. 8a LRD). Adatto per: la protezione del patrimonio oltre la crisi, non come denaro quotidiano in crisi.
Quanto è sicuro ciascun sistema?
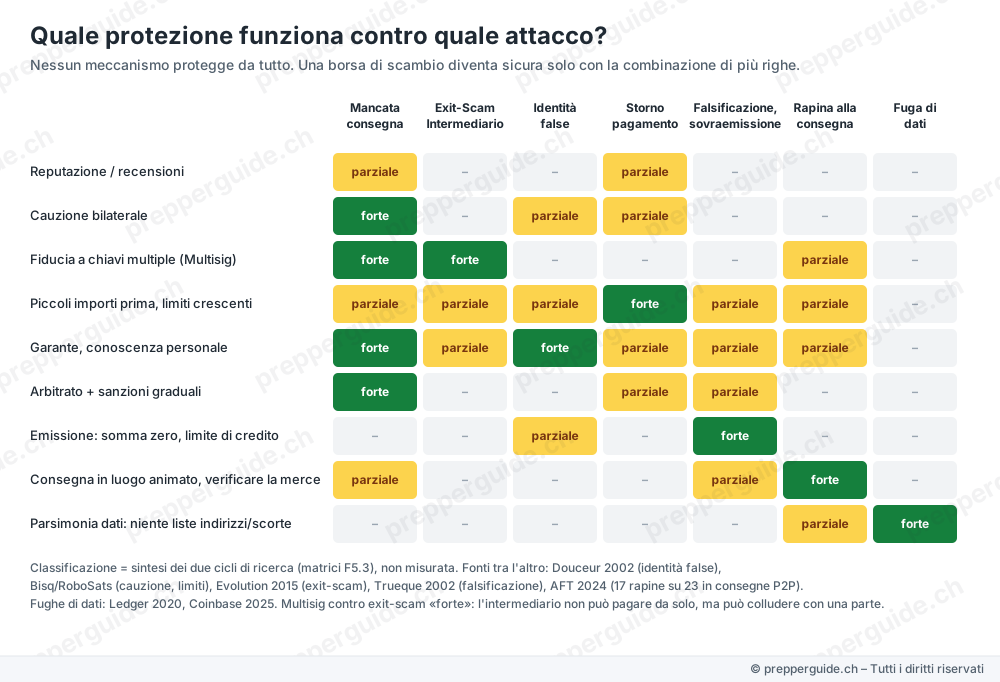
Tutti i sistemi hanno gli stessi punti deboli: qualcuno non consegna, l'intermediario scompare con il denaro, i truffatori si procurano nuove identità, i pagamenti vengono storni, i buoni vengono falsificati, le consegne finiscono in rapina, oppure un elenco di membri con indirizzi finisce in mani sbagliate.
Nessuna singola protezione aiuta contro tutto. Efficace è la combinazione: cauzione da entrambe le parti, importi piccoli all'inizio e limiti che crescono con l'esperienza, conoscenza personale o garanti, un organo di conciliazione, regole fisse per l'emissione di punti – e il minor numero possibile di dati. Contro le identità false non esiste protezione completa senza verifica d'identità; nel vicinato ci pensa la conoscenza personale.
La situazione giuridica svizzera in breve
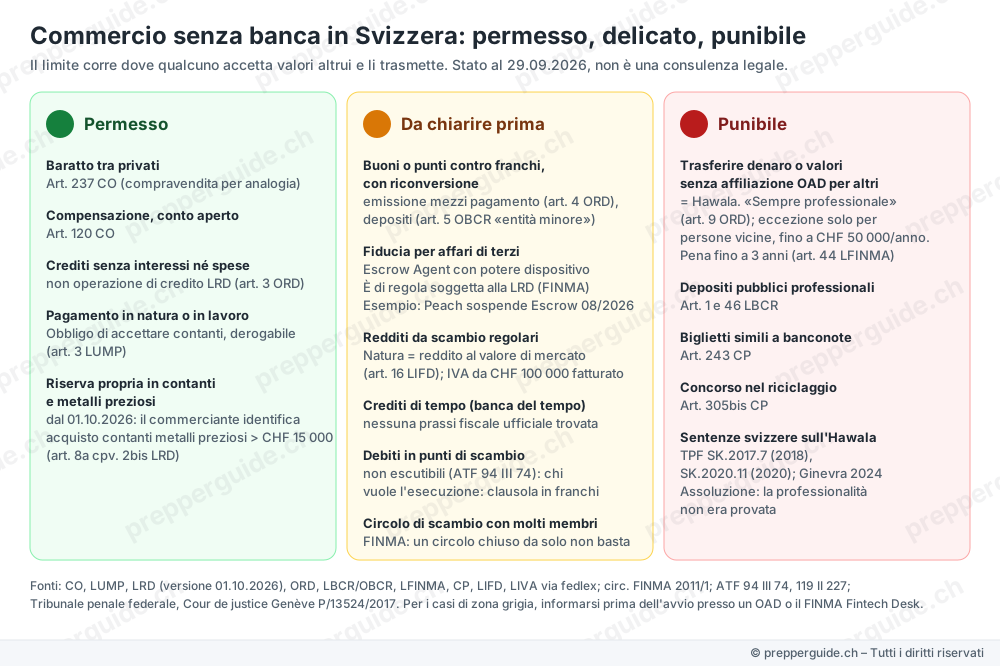
Il confine passa dove qualcuno accetta valori altrui e li trasmette. Baratto, compensazione, credito presso il negoziante e crediti senza interessi né commissioni tra privati sono consentiti. Da chiarire in anticipo: buoni contro franchi, fiducia per conto di altri, circoli di scambio con molti membri, redditi regolari da scambio e accrediti di tempo. Sono punibili: la trasmissione di fondi e valori per conto di altri senza affiliazione, i depositi del pubblico a titolo professionale senza autorizzazione bancaria, le banconote simili a banconote vere e ogni partecipazione al riciclaggio di denaro.
Importante per i circoli di scambio: i debiti in punti di scambio non sono eseguibili dallo Stato, perché un'esecuzione richiede un importo in franchi. Chi in caso di uscita vuole esigere i conti in negativo aperti ha bisogno di una regola chiara nello statuto. Questa panoramica non è consulenza legale.
Costruire un circolo di scambio di vicinato
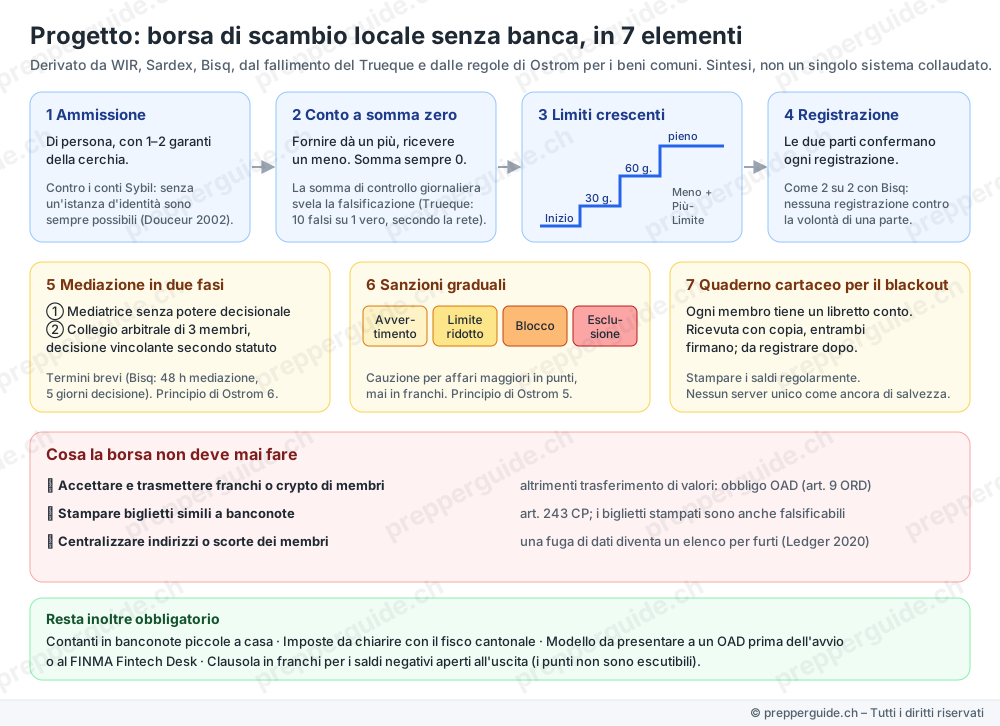
Chi vuole prevedere per crisi lunghe costruisce relazioni prima che servano. Dai sistemi sopravvissuti (WIR, Sardex, Zeitvorsorge) e dal fallimento dell'Argentina si può dedurre un progetto: conti invece di banconote di carta, la cui somma è sempre zero; ammissione personale e con garanti; piccole linee di credito che crescono con l'esperienza; ogni registrazione confermata da entrambe le parti; conciliazione in due fasi; sanzioni graduate; un quaderno di carta per il caso di blackout.
Tre cose che un tale circolo non dovrebbe mai fare: accettare franchi o criptovalute dai membri e trasmetterli, stampare banconote simili a banconote vere, oppure raccogliere centralmente indirizzi e scorte dei membri – un tale elenco sarebbe un repertorio per ladri d'appartamento. E poiché la situazione giuridica non è definitivamente chiarita: sottoporre il modello prima dell'avvio a un organismo di autodisciplina o alla FINMA.
Errori di ragionamento comuni
- « In crisi tutti barattano » – dopo le catastrofi era quasi sempre il contante a scarseggiare, non il baratto. Il baratto arriva solo quando il denaro fallisce o non c'è più nulla da comprare.
- « Accaparrare carta igienica, diventerà la nuova valuta » – i beni da panico perdono valore non appena la produzione si adegua. Nel 2020 le vendite di carta igienica erano sotto la normalità tre settimane dopo il picco.
- « L'oro è il miglior denaro di crisi » – l'oro è una riserva di valore, ma nella quotidianità difficilmente divisibile e difficilmente verificabile.
- « Un circolo chiuso non è un problema legale » – secondo la FINMA, la limitazione ai membri da sola non protegge dalla legge sul riciclaggio di denaro.
- « La fiducia protegge dalla truffa » – le perdite maggiori sono state causate dal fiduciario stesso.
- « Il digitale funziona sempre » – senza corrente e rete nessun pagamento digitale è definitivo.
| Sistema | Richiede corrente/rete | Fiducia in … | Prova in tempi di crisi | Diritto svizzero |
|---|---|---|---|---|
| Contante / valuta estera | no | la valuta | Porto Rico 2017, Libano dal 2019 | consentito |
| Credito presso il negoziante | no | negoziante e clientela | Irlanda 1970 (sciopero bancario) | consentito (art. 120 CO) |
| Baratto diretto | no | la controparte | Germania 1945-48, Venezuela 2018/19 | consentito (art. 237 CO); attenzione alle imposte |
| Moneta-merce | no | la comunità | Sigarette 1945, Sarajevo 1992-96 | consentito (nessun bene vietato) |
| Credito reciproco | secondo il sistema | la comunità / Banca WIR | WIR dal 1934, Sardex | WIR soggetto alla legge sulle banche; debiti non eseguibili |
| Circolo di scambio / banca del tempo | secondo il sistema | l'associazione / la garante | Zeitvorsorge San Gallo | da chiarire in anticipo (LRD, imposte) |
| Buoni / moneta regionale | no (carta) | l'emittente | Wörgl 1932, Argentina 2002 | da chiarire in anticipo; nessuna banconota simile a banconote vere |
| Hawala | telefono/messaggio | due intermediari | Afghanistan dal 2021 | punibile senza affiliazione a un OAD |
| Fiducia | secondo la forma | fiduciario / conciliatore | Exit-scam 2015, 2019 | per terzi in linea di principio LRD |
| Cripto tra privati | sì | piattaforma, conciliatore | nessuna prova ampia in crisi trovata | trasmissione per terzi: LRD possibile |
| Oro / argento | no | autenticità, peso | Venezuela (regioni minerarie) | consentito; identificazione dal negoziante da CHF 15 000 in contanti |
Ricerca condotta con due analisi indipendenti e confronto incrociato, affermazioni centrali verificate su fonti primarie (stato al 29.09.2026). Né consulenza d'investimento, né consulenza legale.
Domande frequenti
Quali sistemi di scambio alternativi funzionano in una crisi?
In una crisi di approvvigionamento il franco resta valido – allora il contante in piccoli tagli è il sistema di riserva più importante, seguito dal credito presso negozianti conosciuti. Il baratto, la moneta-merce, il credito reciproco (come il WIR), i circoli di scambio, i buoni, l'hawala, la fiducia e lo scambio di criptovalute tra privati sono stati tutti utilizzati in tempi di crisi. Ma ognuno sposta solo la fiducia: verso il negoziante, verso la comunità, verso un intermediario o verso una piattaforma. In Svizzera il baratto e la compensazione tra privati sono consentiti; chi trasmette denaro o valori per conto di altri ha bisogno dell'affiliazione a un organismo di autodisciplina – l'hawala senza tale affiliazione è punibile.
Come funziona l'hawala?
Il mittente versa contante presso un intermediario (hawaladar) e riceve un codice. L'intermediario informa un partner nel paese di destinazione, che paga il destinatario contro il codice dalla propria giacenza. Attraverso il confine passa solo un messaggio; gli intermediari si compensano più tardi tra loro, ad esempio tramite pagamenti di ritorno o commercio di merci.
L'hawala è legale in Svizzera?
Solo con affiliazione a un organismo di autodisciplina. Chi accetta denaro o valori per conto di altri e li fa pagare altrove esercita un'attività di trasmissione di fondi e valori, che vale « sempre come esercitata a titolo professionale » (art. 9 ORD). Senza affiliazione minaccia una pena detentiva fino a tre anni (art. 44 LFINMA). Sono eccettuate solo le persone vicine fino a 50 000 franchi di provento lordo all'anno.
Cos'è il denaro WIR?
Il WIR è una valuta di compensazione della Banca WIR, nata nel 1934 come cooperativa di piccole e medie imprese. I membri compensano le prestazioni reciprocamente, a tassi vantaggiosi e senza franchi. Il WIR non è un mezzo di pagamento legale; un debito in WIR non può essere oggetto di esecuzione.
Posso fondare un circolo di scambio in Svizzera?
Il baratto e la compensazione tra privati sono consentiti. Se un'associazione che gestisce un sistema di compensazione per molti membri rientri nella legge sul riciclaggio di denaro non è definitivamente chiarito – la FINMA precisa che una cerchia chiusa di utenti da sola non ne esenta. Perciò: non accettare né trasmettere franchi e sottoporre il modello prima dell'avvio a un organismo di autodisciplina o alla FINMA.
Cosa è stato realmente usato come denaro in tempi di crisi?
Sono documentate soprattutto le sigarette (campi di prigionia, Germania dopo il 1945, Sarajevo), valute estere come il dollaro USA (Libano, Venezuela, Zimbabwe), nelle prigioni sacchetti di sgombro e ramen, in passato tabacco, cacao, sale e conchiglie di cauri. Decisivo era sempre: durevole, uniforme, divisibile e ricercato da quasi tutti.
Il bitcoin funziona in caso di blackout?
No, non in modo affidabile. Entrambe le parti hanno bisogno di corrente e di una connessione alla rete; i token digitali trasmessi offline sono sicuri solo dopo una verifica online. In caso di blackout esteso aiuta il contante in piccoli tagli.
Quanto contante dovrei tenere a casa per il caso di crisi?
L'UFAE raccomanda abbastanza contante in piccoli tagli e monete da poter pagare in contanti la spesa settimanale ed eventualmente un pieno di benzina. Nessuno può cambiare banconote grandi in caso di evento.
Link di approfondimento
- Finanze: Valori in crisi Cosa scarseggia e quando – e perché la carta igienica mancò improvvisamente nel 2020
- Finanze: Crisi bancaria & tutela dei depositi Quanto è davvero sicuro il denaro in banca
- Finanze: Inflazione & perdita di potere d'acquisto Quando il denaro stesso perde valore
- Istruzioni: Allestire una riserva di contante Preparare il sistema di riserva più importante
- Istruzioni: Oro e metalli preziosi come riserva di crisi Metalli preziosi fisici valutati con sobrietà
- Istruzioni: Allestire una scorta di emergenza Per non dover scambiare affatto in caso di crisi
- Scenario: Guasto del sistema di pagamento Quando carta e TWINT si fermano
Fonti
- FATF: The Role of Hawala and Other Similar Service Providers in Money Laundering and Terrorist Financing (2013-10-01) Fonte originale
- FinCEN (US Treasury): A Report to the Congress in Accordance with Section 359 of the USA PATRIOT Act (informelle Wertübertragungssysteme, Hawala) (2002-11-22) Fonte originale
- Bundesrat (fedlex): Geldwäschereiverordnung (GwV, SR 955.01) – Art. 4 Geld- und Wertübertragung, Art. 9 «immer berufsmässig» (2023-01-01) Fonte originale
- Bundesversammlung (fedlex): Geldwäschereigesetz (GwG, SR 955.0), Fassung ab 1. Oktober 2026 – Art. 2, 8a, 14 (2026-10-01) Fonte originale
- FINMA: Rundschreiben 2011/1 «Tätigkeit als Finanzintermediär nach GwG» (Escrow, Closed-Loop-Systeme) (2017-01-01) Fonte originale
- Bundesstrafgericht: Urteil SK.2017.7 vom 29. März 2018 (Hawala, qualifizierte Geldwäscherei) (2018-03-29) Fonte originale
- Bundesgericht: BGE 94 III 74 (Betreibung nur für Forderungen in Schweizer Währung, WIR-Checks) (1968-10-10) Fonte originale
- Bundesgericht: BGE 119 II 227 (vereinbarte WIR-Zahlung zahlungshalber, Anspruch auf Barzahlung) (1993-05-25) Fonte originale
- Bundesamt für wirtschaftliche Landesversorgung (BWL): Kluger Rat – Notvorrat (Broschüre: Wasser, Bargeld für Wocheneinkauf und Tankfüllung) (2025-02-17) Fonte originale
- Bundesrat: Die Akzeptanz von Bargeld in der Schweiz (Bericht in Erfüllung des Postulats 18.4399) (2022-12-09) Fonte originale
- Wirtschaftliche Landesversorgung / SNB: Offline-Kartenzahlungen für lebenswichtige Güter (Medienmitteilung) (2026-08-24) Fonte originale
- Schweizerische Nationalbank (SNB): Zahlungsmittelumfrage bei Privatpersonen 2024 (2025-05-01) Fonte originale
- Bundesversammlung (fedlex): Schweizerisches Strafgesetzbuch – Art. 157 Wucher, Art. 242/243 Geld und Banknoten (2026-06-12) Fonte originale
-
R. A. Radford, Economica 12(48):
The Economic Organisation of a P.O.W. Camp
(1945-11-01)
The cigarette became the standard of value … everyone, including non-smokers, was willing to sell for cigarettes.
Fonte originale Archivio -
C. Humphrey, Man 20(1):
Barter and Economic Disintegration
(1985-03-01)
No example of a barter economy, pure and simple, has ever been described, let alone the emergence from it of money.
Fonte originale Archivio -
Sartori & Dini, Stato e Mercato 36(2):
From complementary currency to institution: a micro-macro study of the Sardex mutual credit system
(2016-08-01)
Credit lines are set in relation to turnover; negative balances must be offset through sales within twelve months, otherwise repaid in euros.
Fonte originale Archivio -
Stodder & Lietaer, Comparative Economic Studies 58(4):
The Macro-Stability of Swiss WIR-Bank Credits
(2016-12-01)
WIR turnover moves counter-cyclically: firms use it more in recessions.
Fonte originale Archivio -
La Nación:
La hiper le ganó la pulseada al trueque
(2003-08-17)
De los 6200 centros de intercambio … sólo sobreviven unos mil; un kilo de azúcar pasó de costar 3 créditos a más de 300.
Fonte originale Archivio - Mervyn King, Bank of England: The Institutions of Monetary Policy (Ely Lecture, «Swiss Dinar» im Nordirak) (2004-01-04) Fonte originale
- Weltbank: Lebanon Economic Monitor: Normalization of Crisis Is No Road to Stabilization (2023-05-16) Fonte originale
-
Peach Bitcoin (Blog):
Peach at a Crossroads (Escrow pausiert)
(2026-08-31)
Peach won't have a signature in the escrow anymore; the seller fully controls the escrowed BTC.
Fonte originale Archivio -
Bisq Wiki:
Security deposit (Kaution 15–50 % je Seite)
(2026-09-29)
Both traders deposit a security deposit of at least 15 % and at most 50 % of the trade amount.
Fonte originale Archivio - Federal Reserve Bank of Cleveland: Island Money (Steingeld Rai auf Yap) (2004-02-01) Fonte originale