Alternative Handelssysteme in Krisen: Wie Handel ohne Bank funktioniert
Stand: 29.09.2026
In einer Versorgungskrise bleibt der Franken gültig – dann ist Bargeld in kleinen Noten das wichtigste Ausweichsystem, gefolgt vom Anschreiben bei bekannten Händlern. Tausch, Warengeld, Gegenseitigkeitskredit (wie WIR), Tauschkreise, Gutscheine, Hawala, Treuhand und Krypto-Tausch zwischen Privaten wurden in Krisen alle genutzt. Jedes verschiebt aber nur das Vertrauen: zum Händler, zur Gemeinschaft, zum Mittler oder zu einer Plattform. In der Schweiz ist Tauschen und Verrechnen unter Privaten erlaubt; wer für andere Geld oder Werte weiterleitet, braucht einen Anschluss an eine Selbstregulierungsorganisation – Hawala ohne diesen Anschluss ist strafbar.
Was, wenn die Karte nicht mehr geht, der Bancomat leer ist oder das Geld seinen Wert verliert? Menschen haben in solchen Lagen immer Wege gefunden, weiter zu handeln: mit Bargeld und fremder Währung, mit Anschreiben, Tauschhandel, Zigaretten als Geld, gemeinsamen Verrechnungskonten, Gutscheinen, Hawala-Netzen oder Treuhand. Dieser Beitrag stellt diese Systeme einzeln vor – wie sie funktionieren, wo sie in echten Krisen belegt sind, wem man dabei vertrauen muss und was in der Schweiz erlaubt ist. Er ist keine Anlage- oder Rechtsberatung, sondern Vorsorgewissen: Wer die Systeme kennt, erkennt auch ihre Fallen.
Wann Handel ohne Bank überhaupt nötig wird
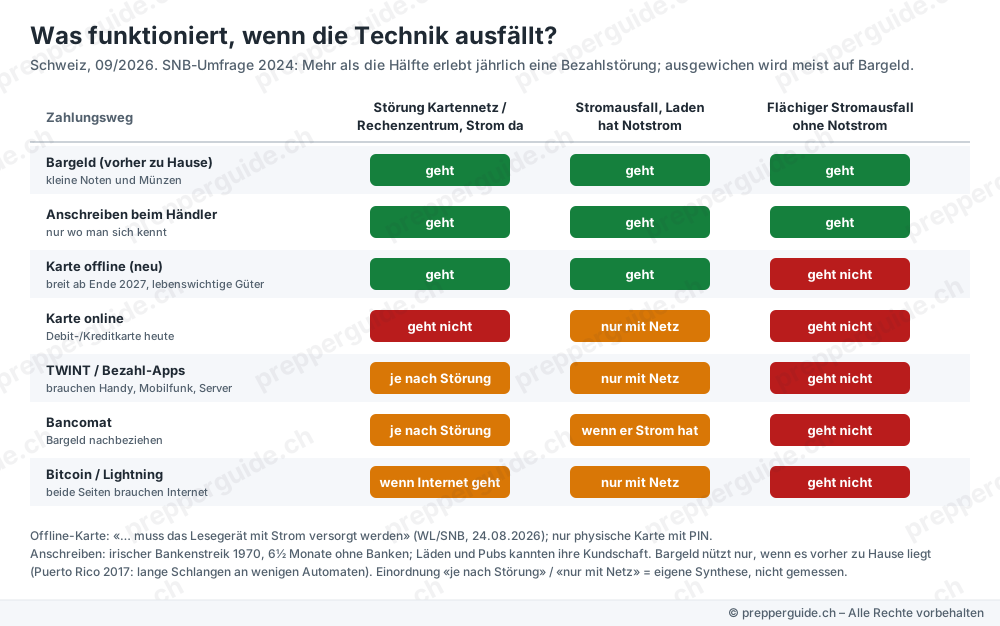
Zuerst eine wichtige Unterscheidung. Bei einer Versorgungskrise – etwa einem langen Stromausfall – behält der Franken seinen Wert. Es fehlt nur der Weg, ihn zu nutzen: Kartenterminals, TWINT und Bancomaten brauchen Strom und Netz. Bei einer Geldkrise – Hyperinflation oder Währungszusammenbruch – verliert das Geld selbst seinen Wert. Die beiden Lagen verlangen völlig verschiedene Antworten.
Die Geschichte zeigt ein klares Muster. Nach Katastrophen wie dem Hurrikan in Puerto Rico 2017 oder dem Blackout auf der Iberischen Halbinsel 2025 war nicht der Tausch das Krisenmittel, sondern Bargeld: Terminals und Automaten fielen aus, die Geschäfte nahmen nur noch Noten. Echter Tausch entsteht erst, wenn Geld nicht mehr funktioniert (Hyperinflation) oder wenn nichts mehr zu kaufen ist. Aus dem 2026 abgeschnittenen ukrainischen Ort Oleshky wurde berichtet: «Egal wie viel Geld du hast, niemand verkauft etwas» – Mehl, Kartoffeln und Tee gab es nur noch im Tausch.
Übrigens: Die Lehrbuchgeschichte, dass die Menschheit zuerst getauscht und daraus Geld erfunden habe, ist ethnografisch nicht belegt. Tausch tritt vor allem dann auf, wenn Geld versagt – er ist ein Krisenzeichen, kein Urzustand.
System 1: Bargeld und fremde Währung
So funktioniert es: Bargeld braucht weder Strom noch Netz noch Vertrauen in eine Bank – nur in die Währung. Der Bundesrat schreibt dazu: Bargeldzahlungen sind grundsätzlich immer möglich, «zumindest solange die Bevölkerung über genügend Bargeld verfügt». Genau da liegt der Haken: Bei einem flächigen Stromausfall liefern auch die Bancomaten nichts mehr.
Krisenbelege: In Libanon machte die Dollar-Bargeldwirtschaft 2022 laut Weltbank rund 45,7 % der Wirtschaftsleistung aus, nachdem die Banken den Zugriff auf Konten eingeschränkt hatten. In Venezuela und Simbabwe ersetzte der US-Dollar die eigene Währung. Ein oft übersehenes Problem ist dabei Kleingeld: Ecuador prägte nach der Dollarisierung eigene Centavo-Münzen, in Simbabwe dienten südafrikanische Münzen als Wechselgeld.
Für die Schweiz: Das Bundesamt für wirtschaftliche Landesversorgung (BWL) empfiehlt so viel Bargeld in kleinen Scheinen und Münzen zu Hause, «dass Sie einen Wocheneinkauf und allenfalls eine Tankfüllung bar bezahlen können». Seit der Volksabstimmung vom 8. März 2026 steht zudem in der Verfassung, dass die Nationalbank die Bargeldversorgung gewährleistet. Eine Annahmepflicht für Händler folgt daraus nicht.
Taugt für: die häufigste Krise (Stromausfall, Netzstörung). Grenze: Bargeld hilft nur, wenn es vorher im Haus ist – und grosse Noten kann im Ereignisfall niemand wechseln.
System 2: Anschreiben beim Händler
So funktioniert es: Der Händler gibt Ware heute und notiert die Schuld; bezahlt wird später. Das ist Kredit auf Vertrauen und Bekanntschaft.
Krisenbeleg: Während des irischen Bankenstreiks 1970 blieben die Banken sechseinhalb Monate geschlossen. Die Wirtschaft lief trotzdem weiter: Schecks auf geschlossene Banken zirkulierten wie Geld, und Läden und Pubs, die ihre Kundschaft kannten, übernahmen die Rolle der Banken. Auch in Kriegsgefangenenlagern des Zweiten Weltkriegs war Kredit Alltag – mit Aufschlag: «vier Zigaretten jetzt oder fünf nächste Woche».
Für die Schweiz: Verrechnen und Stunden sind im Obligationenrecht geregelt (Art. 120 OR) und unter Privaten erlaubt. Ein Schweizer Beleg für organisiertes Anschreiben in einer jüngeren Krise fehlt. Taugt für: kurze bis mittlere Krisen in Gemeinschaften, in denen man sich kennt. Grenze: Es funktioniert nur dort, wo man Stammkunde ist.
System 3: Direkter Tausch
So funktioniert es: Ware gegen Ware, Leistung gegen Leistung. Der Haken ist seit 1875 beschrieben (Jevons): Beide Seiten müssen gleichzeitig genau das brauchen, was die andere hat – und sich über den Wert einig werden. Deshalb bleibt reiner Tausch selten und mühsam.
Krisenbelege: Deutschland 1945–1948 («Hamsterfahrten» – Hausrat, Kleidung und Schmuck gegen Butter, Speck und Kartoffeln), Venezuela 2018/19 (Reis, Öl oder Zigaretten gegen Benzin), Argentinien 2001/02, besetzte Gebiete der Ukraine. Wertgegenstände gingen dabei fast immer weit unter Wert weg.
Für die Schweiz: Tausch ist ein gesetzlich geregelter Vertrag (Art. 237 OR, die Regeln des Kaufs gelten sinngemäss). Regelmässige Tauscheinkünfte – etwa Arbeit gegen Waren – sind grundsätzlich steuerbares Einkommen zum Marktwert (Art. 16 DBG). Taugt für: lange, schwere Krisen. Grenze: hoher Aufwand, schlechte Kurse für Wertsachen.
System 4: Warengeld – wenn ein Gut zu Geld wird
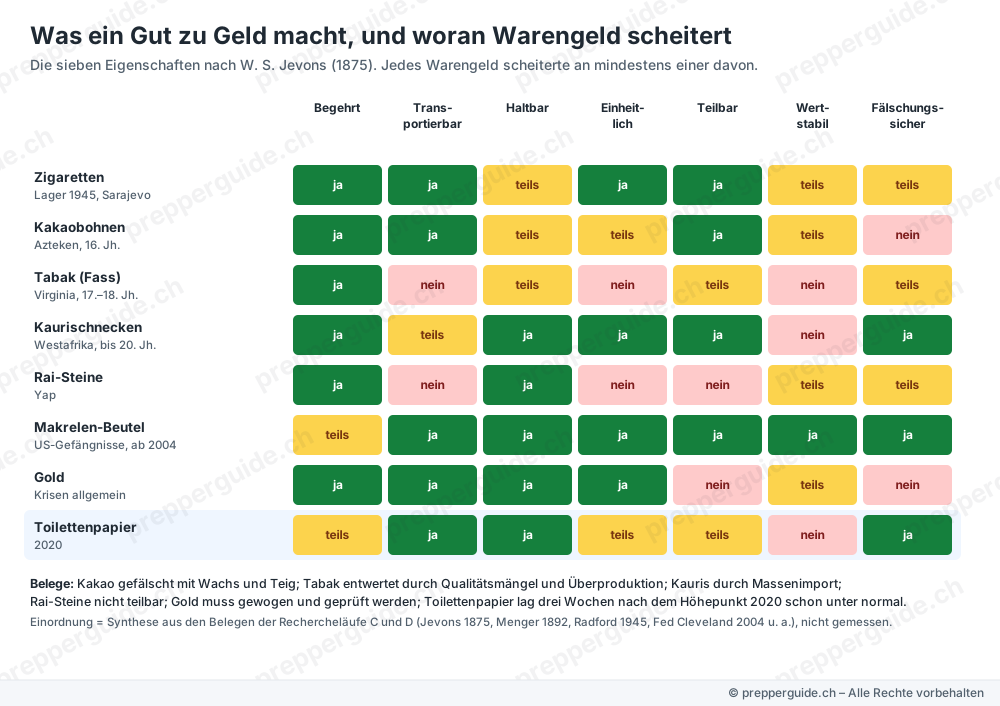
So funktioniert es: Statt jedes Mal passende Tauschpartner zu suchen, einigt man sich auf ein Gut, das alle annehmen. Geldtauglich ist, was begehrt, transportierbar, haltbar, einheitlich, teilbar, wertstabil und schwer zu fälschen ist.
Krisenbelege: Zigaretten im Kriegsgefangenenlager (1945 beschrieben – auch Nichtraucher nahmen sie als Bezahlung), in Deutschland nach 1945 und im belagerten Sarajevo; Makrelen-Beutel in US-Gefängnissen seit dem Rauchverbot 2004; Wodka in Russland um 1991; Kakaobohnen bei den Azteken; Tabak in der Kolonie Virginia. Jedes dieser Warengelder scheiterte an einer Eigenschaft: Kakao wurde mit Wachs gefälscht, Tabak durch Überproduktion entwertet, Zigaretten und Wodka werden verbraucht.
Taugt für: lange Krisen in geschlossenen Gemeinschaften. Grenze: Der Wert schwankt mit dem Nachschub – kommt eine Lieferung, fallen die Preise. Und: Was im Laden kurz knapp ist (wie Toilettenpapier 2020), ist deshalb noch kein Warengeld.
System 5: Gegenseitigkeitskredit – das Prinzip WIR
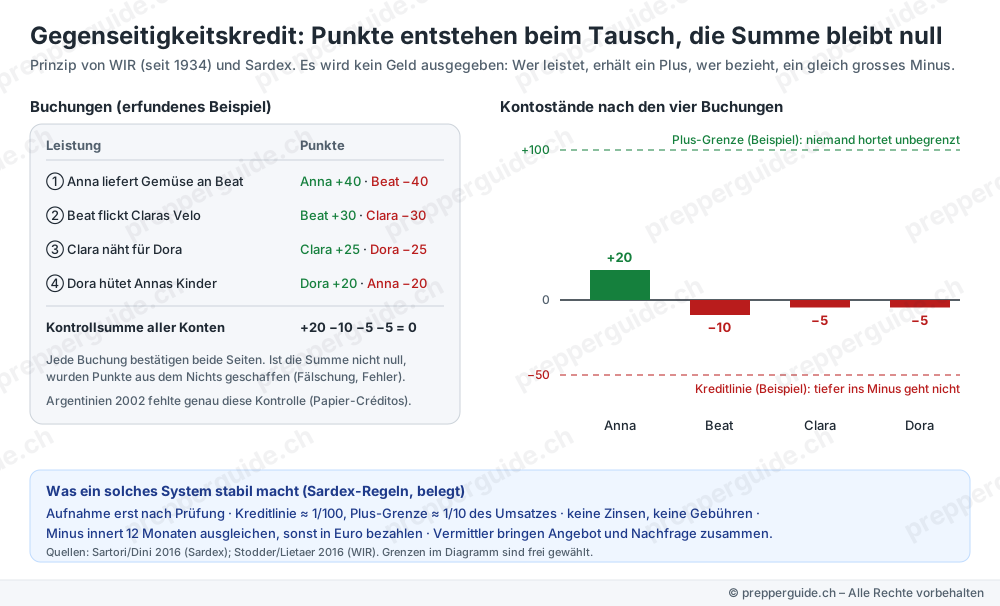
So funktioniert es: Es wird kein Geld ausgegeben. Wer eine Leistung erbringt, erhält ein Plus auf seinem Konto, wer eine bezieht, ein gleich grosses Minus. Die Summe aller Konten ist immer null. Geld entsteht beim Kauf und verschwindet beim Ausgleich.
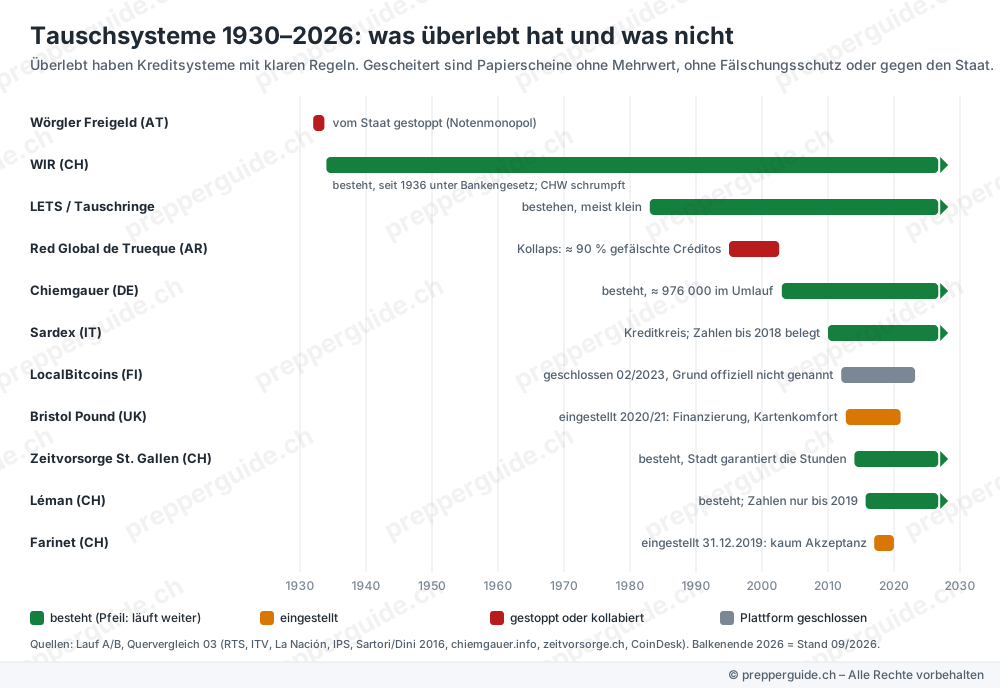
Belege: Die Schweizer WIR-Genossenschaft entstand 1934 in der Weltwirtschaftskrise und untersteht seit 1936 dem Bankengesetz; heute ist sie die Bank WIR. Forschung zeigt, dass KMU WIR vor allem in Rezessionen nutzen. Die Nutzung schrumpft aber: Die Einlagen in der Verrechnungswährung sanken von rund 779 Mio. (2015) auf 352 Mio. (2025). Das sardische System Sardex wuchs dagegen stark – mit klaren Regeln: Aufnahme erst nach Prüfung, Kreditlinie nach Umsatz, Minus innert 12 Monaten ausgleichen, sonst in Euro zahlen.
Für die Schweiz: WIR ist kein gesetzliches Zahlungsmittel. Eine auf WIR lautende Schuld lässt sich nicht betreiben (BGE 94 III 74); scheitert eine vereinbarte WIR-Zahlung, darf der Verkäufer Franken verlangen (BGE 119 II 227). Taugt für: Betriebe und Gemeinschaften mit laufendem Austausch. Grenze: ohne Regeln für Kreditlinien und Aufnahme droht, was Argentinien erlebte (siehe System 7).
System 6: Tauschkreise und Zeitbanken
So funktioniert es: Mitglieder verrechnen Leistungen in einer eigenen Einheit – in Tauschkreisen meist in Punkten, in Zeitbanken in Stunden. Eine Stunde Gartenarbeit ist eine Stunde Kinderhüten wert.
Belege Schweiz: Tauschkreise wie Talent sind in einem Verbund mit 26 Tauschkreisen aus der Schweiz, Österreich und Süddeutschland verbunden; dazu kommen Zeittauschnetze in mehreren Städten. Die Zeitvorsorge St. Gallen lässt Freiwillige Betreuungsstunden für Betagte ansparen (höchstens 750 Stunden) – die Stadt garantiert die spätere Einlösung. Bei KISS-Genossenschaften gibt es keine solche Garantie.
Für die Schweiz – vorher klären: Das Tauschen selbst ist erlaubt. Ob ein Verein, der für viele Mitglieder ein Verrechnungssystem führt, unter das Geldwäschereigesetz fällt, ist nicht abschliessend geklärt. Die FINMA hält fest, dass ein geschlossener Benutzerkreis allein nicht davon befreit; ausgenommen ist nur das einfache Zweiparteienverhältnis. Auch die Besteuerung von Zeitgutschriften ist offen. Wer einen Tauschkreis gründen will, legt das Modell vorher einer Selbstregulierungsorganisation oder dem Fintech-Desk der FINMA vor.
Taugt für: Nachbarschaftshilfe und lange Lagen. Grenze: Fast alle heutigen Plattformen laufen digital – im Blackout hilft nur, was vorher auf Papier und in Beziehungen besteht.
System 7: Gutscheine, Regionalgeld und Notgeld
So funktioniert es: Eine Gemeinde, ein Verein oder ein Geschäftsnetz gibt Scheine oder elektronische Guthaben aus, die nur im eigenen Kreis gelten.
Belege: Das österreichische Wörgl gab 1932/33 eigenes Schwundgeld aus – die Nationalbank liess es wegen des Notenmonopols stoppen. In Deutschland gaben 1923 über 5800 Stellen Notgeld aus, ab 1922 auch auf Roggen, Kohle oder Strom lautend. Der Walliser Farinet wurde Ende 2019 eingestellt, der Bristol Pound 2020/21: 1:1 an die Landeswährung gebundene Gutscheine bieten gegenüber der Karte kaum Vorteile. Der Chiemgauer besteht bis heute.
Die Schweiz hatte selbst ein staatliches Wertesystem neben dem Franken: Während der Rationierung 1939–1948 war der Mahlzeitencoupon unbefristet gültig, bis auf Viertel teilbar und laut einer Zürcher Quelle «eine überaus nützliche Couponsreserve».
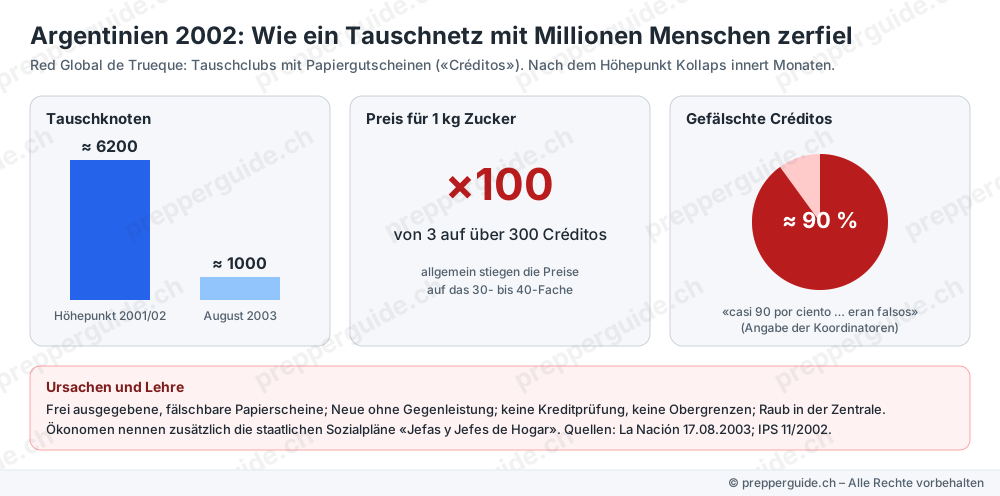
Die grösste Warnung kommt aus Argentinien. Die Tauschclubs der Red Global de Trueque hatten 2001/02 Millionen Mitglieder und zahlten mit Papiergutscheinen, den Créditos. Dann gerieten massenhaft Fälschungen in Umlauf – laut den Koordinatoren fast 90 %. Ein Kilo Zucker stieg von 3 auf über 300 Créditos, das Netz zerfiel innert Monaten.
Für die Schweiz: Scheine dürfen Banknoten nicht verwechselbar ähnlich sehen (Art. 243 StGB). Wer Gutscheine gegen Franken ausgibt und zurücktauscht, bewegt sich im Bereich von Banken- und Geldwäschereirecht – vorher klären.
System 8: Hawala – Wert reist, Geld bleibt
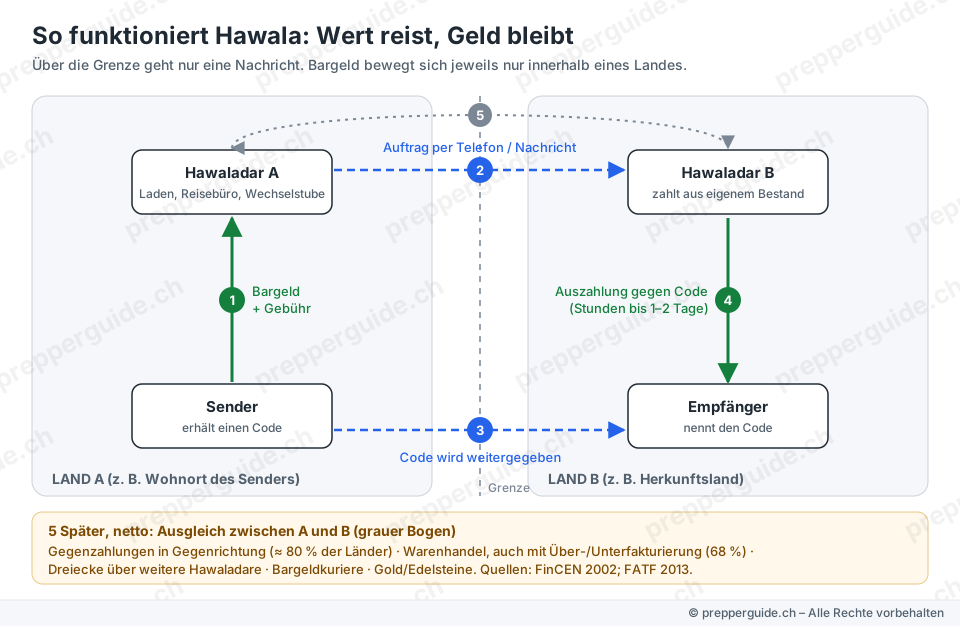
So funktioniert es: Hawala heisst auf Arabisch «Übertragung». Der Sender zahlt bei einem Mittler, dem Hawaladar, Bargeld ein und erhält einen Code. Der Hawaladar meldet den Auftrag an einen Partner im Zielland, der dem Empfänger gegen den Code aus seinem eigenen Bestand auszahlt. Über die Grenze fliesst nur eine Nachricht. Die Mittler gleichen später untereinander aus – durch Zahlungen in Gegenrichtung, über Dreiecke mit weiteren Mittlern, über Warenhandel oder mit Bargeldkurieren.
Krisenbelege: Hawala ist schnell (Stunden bis ein, zwei Tage) und in manchen Korridoren billiger als Banken. In Afghanistan waren nach August 2021 die offiziellen Kanäle fast vollständig blockiert – laut Weltbank liefen sogar Löhne von Hilfsorganisationen über Hawala. Getragen wird das System laut der internationalen Geldwäscherei-Arbeitsgruppe FATF weniger von «Vertrauen» als von Reputation und genauer Buchführung. Es wird aber auch für Geldwäscherei und Terrorfinanzierung missbraucht, und bei Verlust gibt es keinen Rechtsweg.
Für die Schweiz – strafbar ohne Anschluss: Wer für andere Geld oder Werte annimmt und anderswo auszahlen lässt, betreibt ein Geld- und Wertübertragungsgeschäft. Das gilt «immer als berufsmässig» (Art. 9 GwV) – einzige Ausnahme sind nahestehende Personen bis 50 000 Franken Bruttoerlös pro Jahr. Ohne Anschluss an eine Selbstregulierungsorganisation drohen bis drei Jahre Freiheitsstrafe (Art. 44 FINMAG). Es gibt Schweizer Urteile, etwa des Bundesstrafgerichts 2018 wegen Geldwäscherei. Für Privatpersonen ist Hawala deshalb kein Vorsorgeinstrument – es wird hier erklärt, damit man versteht, wie viele Menschen weltweit in Krisen tatsächlich Geld schicken.
System 9: Treuhand – wer hält das Geld, bis beide geliefert haben?
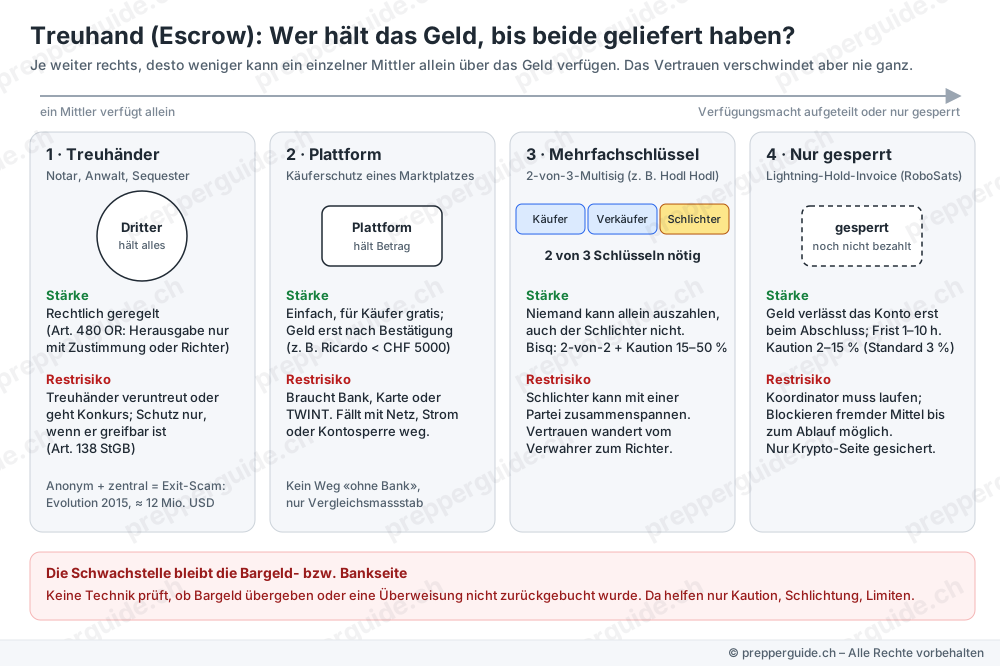
So funktioniert es: Zwei Fremde wollen tauschen, keiner will zuerst liefern. Ein Dritter hält die Zahlung, bis beide Seiten erfüllt haben. Im Schweizer Recht entspricht das der Hinterlegung bei einem Dritten, der nur mit Zustimmung beider oder auf Anordnung eines Gerichts herausgeben darf (Art. 480 OR).
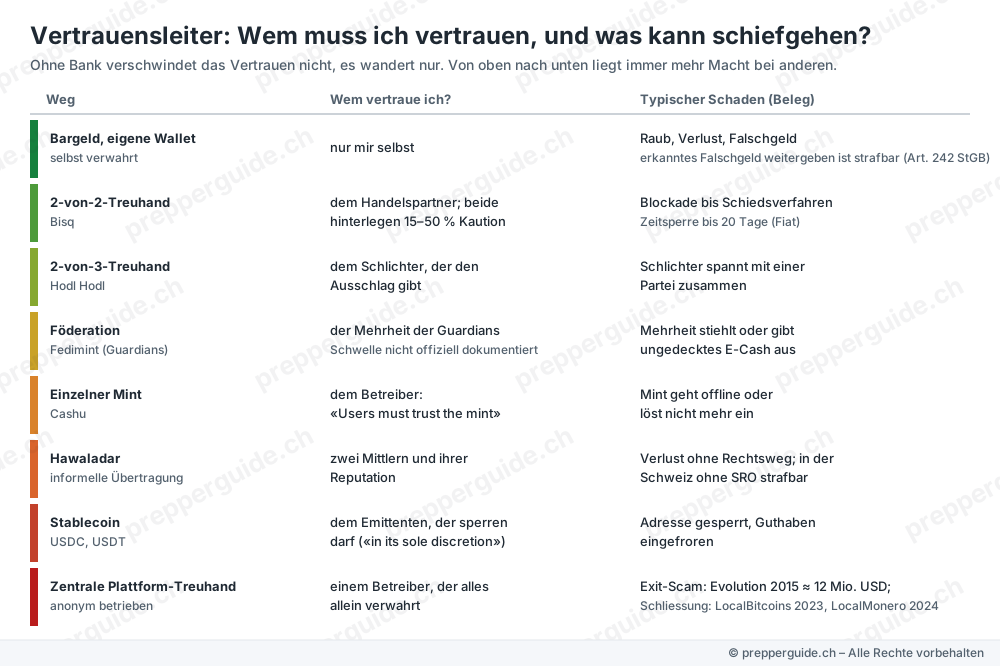
Belege: Die grössten Verluste verursachte der Treuhänder selbst. Der Darknet-Markt Evolution verschwand 2015 mit rund 12 Mio. US-Dollar Treuhandgeld, Wall Street Market 2019 mit rund 11 bis 14 Mio. Deshalb setzen neuere Plattformen auf Mehrfachschlüssel: Bei Bisq braucht es beide Handelspartner, und beide hinterlegen 15 bis 50 % Kaution. Das Vertrauen verschwindet dabei nicht, es wandert vom Verwahrer zum Schlichter. Und die Bargeld- oder Bankseite kann keine Technik prüfen.
Für die Schweiz: Wer als Treuhänder über fremde Werte verfügen kann, untersteht laut FINMA grundsätzlich dem Geldwäschereigesetz. Wie heikel das ist, zeigt ein aktueller Fall: Der Schweizer Anbieter Peach hat Ende August 2026 nach einem Brief der Aufsicht seine Treuhand-Mitsignatur pausiert.
System 10: Digitale Wege ohne Bank
So funktioniert es: Kryptowährungen wie Bitcoin werden ohne Bank übertragen; Tauschbörsen zwischen Privaten sichern den Handel mit Mehrfachschlüsseln und Kautionen. Digitales Bargeld wie Cashu oder Fedimint ist anonym weitergebbar, aber eine Forderung gegen die Betreiber: «Users must trust the mint.» Stablecoins sind an den Dollar gebunden – und vom Herausgeber jederzeit sperrbar.
Die Grenze in der Krise: Keine digitale Methode ermöglicht eine endgültige Zahlung ohne jedes Netz. Bezahlen per SMS läuft über einen Anbieter und braucht Mobilfunk, Satelliten liefern nur Daten, digitale Token lassen sich offline weitergeben, sind aber erst nach einer Online-Prüfung sicher. Beim flächigen Stromausfall hilft keine davon.
Für die Schweiz: Wer für andere Kryptowährungen überträgt oder verwahrt, kann dem Geldwäschereigesetz unterstehen. In den USA wurden die Gründer des Dienstes Samourai Wallet 2025 zu fünf bzw. vier Jahren Haft verurteilt – wegen unlizenzierter Geldübermittlung mit wissentlich kriminellen Erlösen. Kryptowährungen sind zudem ein Anlagerisiko; das ist keine Anlageberatung.
System 11: Gold und Silber
So funktioniert es: Edelmetall ist haltbar, begehrt und weltweit handelbar – ein Vermögensspeicher.
Belege: Als echtes Zahlungsmittel ist Gold nur in Goldminenregionen Venezuelas belegt: Dort werden Preise in Gramm-Flocken genannt, etwa ein Achtelgramm für einen Haarschnitt, und in den Läden stehen Waagen. Für Deutschland 1945–48, Argentinien 2001 oder Sarajevo fanden sich keine Tauschkurse Gold gegen Lebensmittel; Schmuck wurde meist weit unter Wert abgegeben.
Grenzen: Gold ist schwer teilbar, Laien können die Echtheit kaum prüfen, und wer Gold hat, zieht Erpressung an. Ab dem 1. Oktober 2026 müssen Händler beim Barkauf von Edelmetall schon ab 15 000 Franken die Kundschaft identifizieren (Art. 8a GwG). Taugt für: Vermögensschutz über die Krise hinaus, nicht als Alltagsgeld in der Krise.
Wie sicher ist welches System?
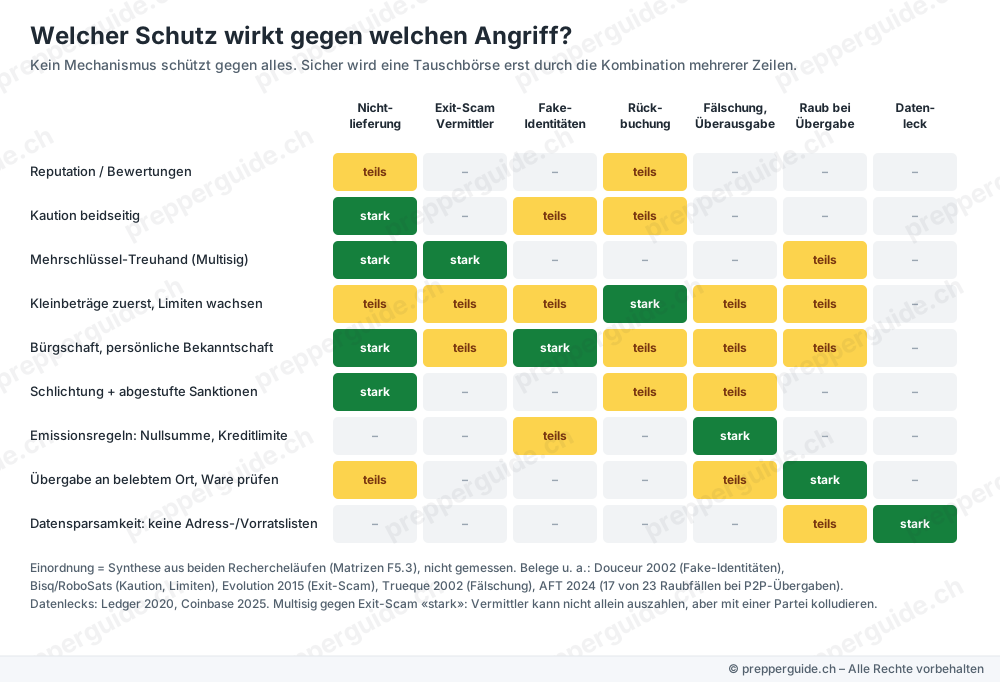
Alle Systeme haben dieselben Schwachstellen: Jemand liefert nicht, der Mittler verschwindet mit dem Geld, Betrüger legen sich neue Identitäten zu, Zahlungen werden zurückgebucht, Gutscheine gefälscht, Übergaben enden im Raub, oder eine Mitgliederliste mit Adressen gerät in falsche Hände.
Kein einzelner Schutz hilft gegen alles. Wirksam ist die Kombination: Kaution auf beiden Seiten, kleine Beträge zuerst und Limiten, die mit der Erfahrung wachsen, persönliche Bekanntschaft oder Bürgen, eine Schlichtungsstelle, feste Regeln für die Ausgabe von Punkten – und so wenige Daten wie möglich. Gegen falsche Identitäten gibt es ohne Identitätsprüfung keinen vollständigen Schutz; in der Nachbarschaft übernimmt das die persönliche Bekanntschaft.
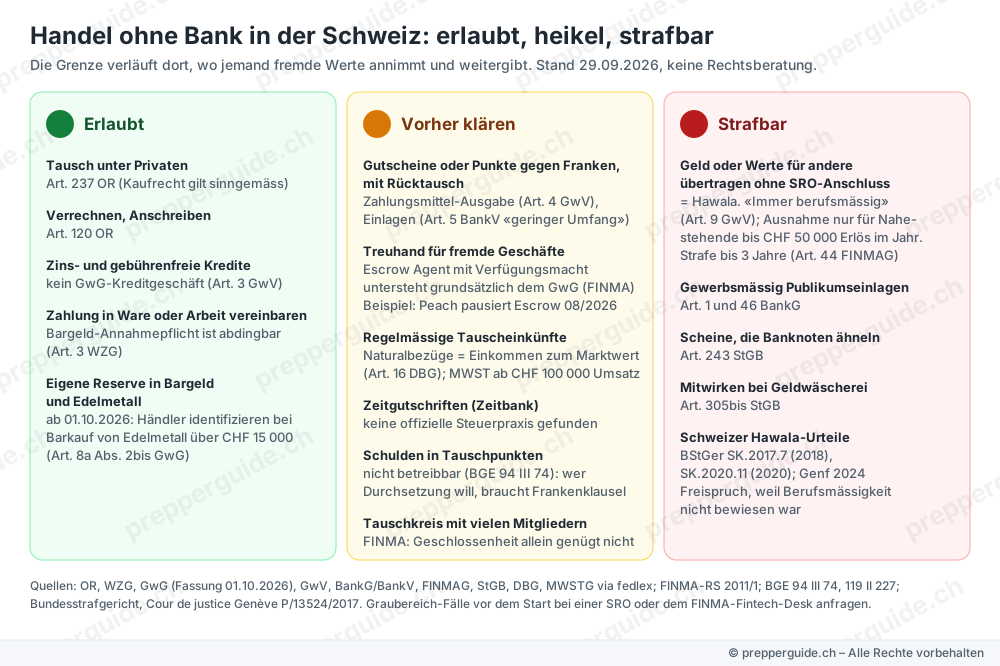
Rechtslage Schweiz auf einen Blick
Die Grenze verläuft dort, wo jemand fremde Werte annimmt und weitergibt. Tauschen, Verrechnen, Anschreiben und zins- und gebührenfreie Kredite unter Privaten sind erlaubt. Vorher klären sollte man Gutscheine gegen Franken, Treuhand für andere, Tauschkreise mit vielen Mitgliedern, regelmässige Tauscheinkünfte und Zeitgutschriften. Strafbar sind Geld- und Wertübertragung für andere ohne Anschluss, gewerbsmässige Publikumseinlagen ohne Bankbewilligung, banknotenähnliche Scheine und jede Mitwirkung an Geldwäscherei.
Wichtig für Tauschkreise: Schulden in Tauschpunkten sind staatlich nicht durchsetzbar, weil eine Betreibung einen Betrag in Franken verlangt. Wer bei Austritten offene Minus-Konten einfordern will, braucht eine klare Regel in den Statuten. Dieser Überblick ist keine Rechtsberatung.
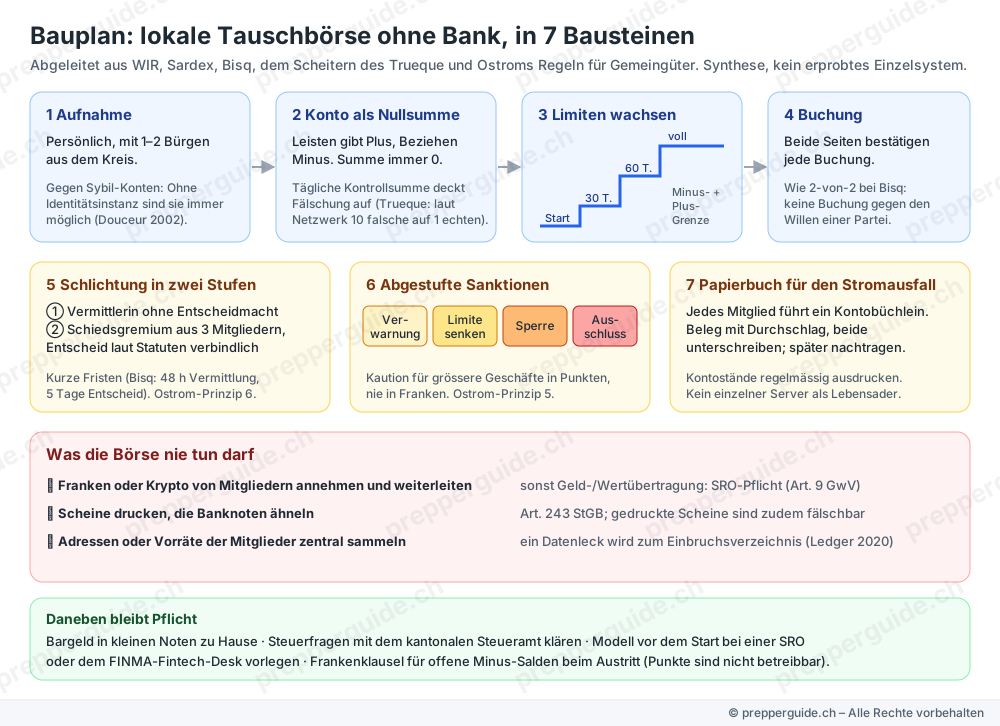
Einen Tauschkreis in der Nachbarschaft aufbauen
Wer für lange Krisen vorsorgen will, baut Beziehungen, bevor sie gebraucht werden. Aus den überlebenden Systemen (WIR, Sardex, Zeitvorsorge) und dem Scheitern Argentiniens lässt sich ein Bauplan ableiten: Konten statt Papierscheine, deren Summe immer null ist; Aufnahme persönlich und mit Bürgen; kleine Kreditlinien, die mit der Erfahrung wachsen; jede Buchung von beiden Seiten bestätigt; Schlichtung in zwei Stufen; abgestufte Sanktionen; ein Papierbuch für den Stromausfall.
Drei Dinge sollte ein solcher Kreis nie tun: Franken oder Kryptowährungen von Mitgliedern annehmen und weiterleiten, Scheine drucken, die Banknoten ähneln, oder Adressen und Vorräte der Mitglieder zentral sammeln – eine solche Liste wäre ein Einbruchsverzeichnis. Und weil die Rechtslage nicht abschliessend geklärt ist: das Modell vor dem Start einer Selbstregulierungsorganisation oder der FINMA vorlegen.
Häufige Denkfehler
- «In der Krise tauschen alle» – nach Katastrophen war fast immer Bargeld der Engpass, nicht der Tausch. Tausch kommt erst, wenn Geld versagt oder nichts mehr zu kaufen ist.
- «Toilettenpapier horten, das wird die neue Währung» – Panikgüter verlieren ihren Wert, sobald die Produktion nachzieht. Toilettenpapier lag 2020 drei Wochen nach dem Höhepunkt unter dem normalen Absatz.
- «Gold ist das beste Krisengeld» – Gold ist Vermögensspeicher, aber im Alltag schwer teilbar und schwer prüfbar.
- «Ein geschlossener Kreis ist rechtlich kein Problem» – laut FINMA schützt die Beschränkung auf Mitglieder allein nicht vor dem Geldwäschereigesetz.
- «Treuhand schützt vor Betrug» – die grössten Verluste verursachte der Treuhänder selbst.
- «Digital geht immer» – ohne Strom und Netz ist keine digitale Zahlung endgültig.
| System | Braucht Strom/Netz | Vertrauen in … | Krisenbeleg | Recht Schweiz |
|---|---|---|---|---|
| Bargeld / Fremdwährung | nein | die Währung | Puerto Rico 2017, Libanon ab 2019 | erlaubt |
| Anschreiben | nein | Händler und Kundschaft | Irland 1970 (Bankenstreik) | erlaubt (Art. 120 OR) |
| Direkter Tausch | nein | das Gegenüber | Deutschland 1945–48, Venezuela 2018/19 | erlaubt (Art. 237 OR); Steuer beachten |
| Warengeld | nein | die Gemeinschaft | Zigaretten 1945, Sarajevo 1992–96 | erlaubt (keine verbotenen Güter) |
| Gegenseitigkeitskredit | je nach System | die Gemeinschaft / Bank WIR | WIR seit 1934, Sardex | WIR unter Bankengesetz; Schulden nicht betreibbar |
| Tauschkreis / Zeitbank | je nach System | den Verein / die Garantin | Zeitvorsorge St. Gallen | vorher klären (GwG, Steuern) |
| Gutscheine / Regionalgeld | nein (Papier) | den Aussteller | Wörgl 1932, Argentinien 2002 | vorher klären; keine banknotenähnlichen Scheine |
| Hawala | Telefon/Nachricht | zwei Mittler | Afghanistan ab 2021 | ohne SRO-Anschluss strafbar |
| Treuhand | je nach Form | Treuhänder / Schlichter | Exit-Scams 2015, 2019 | für Dritte grundsätzlich GwG |
| Krypto zwischen Privaten | ja | Plattform, Schlichter | kein breiter Krisenbeleg gefunden | Übertragung für Dritte: GwG möglich |
| Gold / Silber | nein | Echtheit, Gewicht | Venezuela (Minenregionen) | erlaubt; Händler identifizieren ab CHF 15 000 bar |
Recherche mit zwei unabhängigen Läufen und Quervergleich, tragende Aussagen an Primärquellen geprüft (Stand 29.09.2026). Keine Anlage- oder Rechtsberatung.
Häufige Fragen
Welche alternativen Handelssysteme funktionieren in einer Krise?
In einer Versorgungskrise bleibt der Franken gültig – dann ist Bargeld in kleinen Noten das wichtigste Ausweichsystem, gefolgt vom Anschreiben bei bekannten Händlern. Tausch, Warengeld, Gegenseitigkeitskredit (wie WIR), Tauschkreise, Gutscheine, Hawala, Treuhand und Krypto-Tausch zwischen Privaten wurden in Krisen alle genutzt. Jedes verschiebt aber nur das Vertrauen: zum Händler, zur Gemeinschaft, zum Mittler oder zu einer Plattform. In der Schweiz ist Tauschen und Verrechnen unter Privaten erlaubt; wer für andere Geld oder Werte weiterleitet, braucht einen Anschluss an eine Selbstregulierungsorganisation – Hawala ohne diesen Anschluss ist strafbar.
Wie funktioniert Hawala?
Der Sender zahlt bei einem Mittler (Hawaladar) Bargeld ein und erhält einen Code. Der Mittler informiert einen Partner im Zielland, der dem Empfänger gegen den Code aus eigenem Bestand auszahlt. Über die Grenze fliesst nur eine Nachricht; die Mittler gleichen später untereinander aus, etwa über Gegenzahlungen oder Warenhandel.
Ist Hawala in der Schweiz legal?
Nur mit Anschluss an eine Selbstregulierungsorganisation. Wer für andere Geld oder Werte annimmt und anderswo auszahlen lässt, betreibt ein Geld- und Wertübertragungsgeschäft, das «immer als berufsmässig» gilt (Art. 9 GwV). Ohne Anschluss drohen bis drei Jahre Freiheitsstrafe (Art. 44 FINMAG). Ausgenommen sind nur nahestehende Personen bis 50 000 Franken Bruttoerlös pro Jahr.
Was ist WIR-Geld?
WIR ist eine Verrechnungswährung der Bank WIR, entstanden 1934 als Genossenschaft kleiner und mittlerer Unternehmen. Mitglieder verrechnen Leistungen gegenseitig, zinsgünstig und ohne Franken. WIR ist kein gesetzliches Zahlungsmittel; eine WIR-Schuld lässt sich nicht betreiben.
Darf ich in der Schweiz einen Tauschkreis gründen?
Tauschen und Verrechnen unter Privaten ist erlaubt. Ob ein Verein, der ein Verrechnungssystem für viele Mitglieder führt, unter das Geldwäschereigesetz fällt, ist nicht abschliessend geklärt – die FINMA hält fest, dass ein geschlossener Benutzerkreis allein nicht befreit. Deshalb: keine Franken annehmen oder weiterleiten und das Modell vor dem Start einer Selbstregulierungsorganisation oder der FINMA vorlegen.
Was wurde in Krisen tatsächlich als Geld benutzt?
Belegt sind vor allem Zigaretten (Kriegsgefangenenlager, Deutschland nach 1945, Sarajevo), Fremdwährung wie der US-Dollar (Libanon, Venezuela, Simbabwe), in Gefängnissen Makrelen-Beutel und Ramen, früher Tabak, Kakao, Salz und Kaurischnecken. Entscheidend war immer: haltbar, einheitlich, teilbar und von fast allen begehrt.
Funktioniert Bitcoin bei einem Stromausfall?
Nein, nicht verlässlich. Beide Seiten brauchen Strom und eine Verbindung ins Netz; offline weitergegebene digitale Token sind erst nach einer Online-Prüfung sicher. Bei einem flächigen Stromausfall hilft Bargeld in kleinen Noten.
Wie viel Bargeld sollte ich für den Krisenfall zu Hause haben?
Das BWL empfiehlt so viel Bargeld in kleinen Scheinen und Münzen, dass man einen Wocheneinkauf und allenfalls eine Tankfüllung bar bezahlen kann. Grosse Noten kann im Ereignisfall niemand wechseln.
Weiterführende Links
- Finanzen: Wertsachen in Krisen Was wann knapp wird – und warum Toilettenpapier 2020 plötzlich fehlte
- Finanzen: Bankenkrise & Einlagensicherung Wie sicher das Geld auf der Bank ist
- Finanzen: Inflation & Kaufkraftverlust Wenn das Geld selbst an Wert verliert
- Anleitung: Bargeldreserve anlegen Das wichtigste Ausweichsystem vorbereiten
- Anleitung: Gold & Edelmetalle als Krisenreserve Physische Edelmetalle nüchtern eingeordnet
- Anleitung: Notvorrat anlegen Damit man in der Krise gar nicht handeln muss
- Szenario: Zahlungssystem-Ausfall Wenn Karte und TWINT stillstehen
Quellen
- FATF: The Role of Hawala and Other Similar Service Providers in Money Laundering and Terrorist Financing (2013-10-01) Originalquelle
- FinCEN (US Treasury): A Report to the Congress in Accordance with Section 359 of the USA PATRIOT Act (informelle Wertübertragungssysteme, Hawala) (2002-11-22) Originalquelle
- Bundesrat (fedlex): Geldwäschereiverordnung (GwV, SR 955.01) – Art. 4 Geld- und Wertübertragung, Art. 9 «immer berufsmässig» (2023-01-01) Originalquelle
- Bundesversammlung (fedlex): Geldwäschereigesetz (GwG, SR 955.0), Fassung ab 1. Oktober 2026 – Art. 2, 8a, 14 (2026-10-01) Originalquelle
- FINMA: Rundschreiben 2011/1 «Tätigkeit als Finanzintermediär nach GwG» (Escrow, Closed-Loop-Systeme) (2017-01-01) Originalquelle
- Bundesstrafgericht: Urteil SK.2017.7 vom 29. März 2018 (Hawala, qualifizierte Geldwäscherei) (2018-03-29) Originalquelle
- Bundesgericht: BGE 94 III 74 (Betreibung nur für Forderungen in Schweizer Währung, WIR-Checks) (1968-10-10) Originalquelle
- Bundesgericht: BGE 119 II 227 (vereinbarte WIR-Zahlung zahlungshalber, Anspruch auf Barzahlung) (1993-05-25) Originalquelle
- Bundesamt für wirtschaftliche Landesversorgung (BWL): Kluger Rat – Notvorrat (Broschüre: Wasser, Bargeld für Wocheneinkauf und Tankfüllung) (2025-02-17) Originalquelle
- Bundesrat: Die Akzeptanz von Bargeld in der Schweiz (Bericht in Erfüllung des Postulats 18.4399) (2022-12-09) Originalquelle
- Wirtschaftliche Landesversorgung / SNB: Offline-Kartenzahlungen für lebenswichtige Güter (Medienmitteilung) (2026-08-24) Originalquelle
- Schweizerische Nationalbank (SNB): Zahlungsmittelumfrage bei Privatpersonen 2024 (2025-05-01) Originalquelle
- Bundesversammlung (fedlex): Schweizerisches Strafgesetzbuch – Art. 157 Wucher, Art. 242/243 Geld und Banknoten (2026-06-12) Originalquelle
-
R. A. Radford, Economica 12(48):
The Economic Organisation of a P.O.W. Camp
(1945-11-01)
The cigarette became the standard of value … everyone, including non-smokers, was willing to sell for cigarettes.
Originalquelle Archiv -
C. Humphrey, Man 20(1):
Barter and Economic Disintegration
(1985-03-01)
No example of a barter economy, pure and simple, has ever been described, let alone the emergence from it of money.
Originalquelle Archiv -
Sartori & Dini, Stato e Mercato 36(2):
From complementary currency to institution: a micro-macro study of the Sardex mutual credit system
(2016-08-01)
Credit lines are set in relation to turnover; negative balances must be offset through sales within twelve months, otherwise repaid in euros.
Originalquelle Archiv -
Stodder & Lietaer, Comparative Economic Studies 58(4):
The Macro-Stability of Swiss WIR-Bank Credits
(2016-12-01)
WIR turnover moves counter-cyclically: firms use it more in recessions.
Originalquelle Archiv -
La Nación:
La hiper le ganó la pulseada al trueque
(2003-08-17)
De los 6200 centros de intercambio … sólo sobreviven unos mil; un kilo de azúcar pasó de costar 3 créditos a más de 300.
Originalquelle Archiv - Mervyn King, Bank of England: The Institutions of Monetary Policy (Ely Lecture, «Swiss Dinar» im Nordirak) (2004-01-04) Originalquelle
- Weltbank: Lebanon Economic Monitor: Normalization of Crisis Is No Road to Stabilization (2023-05-16) Originalquelle
-
Peach Bitcoin (Blog):
Peach at a Crossroads (Escrow pausiert)
(2026-08-31)
Peach won't have a signature in the escrow anymore; the seller fully controls the escrowed BTC.
Originalquelle Archiv -
Bisq Wiki:
Security deposit (Kaution 15–50 % je Seite)
(2026-09-29)
Both traders deposit a security deposit of at least 15 % and at most 50 % of the trade amount.
Originalquelle Archiv - Federal Reserve Bank of Cleveland: Island Money (Steingeld Rai auf Yap) (2004-02-01) Originalquelle